Иностранная банковская карта для россиян: где оформить и как не ошибиться с выбором
Получить карту зарубежного банка для россиян сегодня сложнее, чем несколько лет назад, но всё ещё реально. Часть банков продолжает работать с гражданами России — особенно в странах СНГ, Азии, Латинской Америки и некоторых юрисдикциях Европы. Главное — понимать, какие варианты существуют, какие документы потребуются и на что обратить внимание до подачи заявки. Компания Easy Payments помогает разобраться в этом вопросе и подобрать подходящее решение для конкретной ситуации.
Почему россиянам нужна карта иностранного банка
Ситуация с международными платежами для граждан России изменилась кардинально. Привычные инструменты — карты крупных российских банков — перестали работать за рубежом в привычном режиме. Оплатить подписку на зарубежный сервис, получить оплату от иностранного клиента, снять наличные в другой стране или просто перевести деньги родственникам за границей стало нетривиальной задачей.
Именно поэтому иностранная карта превратилась из удобного дополнения в необходимый инструмент. Причём запросы у людей очень разные. Фрилансер хочет получать оплату от зарубежных заказчиков. Предприниматель ищет способ принимать платежи от иностранных партнёров. Путешественник хочет спокойно платить в магазинах и ресторанах без лишних вопросов. Студент, уехавший учиться за рубеж, нуждается в счёте для повседневных расходов.
Карта иностранного банка решает сразу несколько задач. Во-первых, она позволяет работать с международными платёжными системами, которые недоступны через российские банки. Во-вторых, она даёт возможность хранить деньги в иностранной валюте без конвертационных потерь при каждой транзакции. В-третьих, она открывает доступ к сервисам, которые требуют карту, выпущенную за пределами России.
Важно понимать: иностранная карта — это не способ обойти закон. Это законный финансовый инструмент, использование которого требует соблюдения российского валютного законодательства. Например, в большинстве случаев необходимо уведомить налоговую службу об открытии счёта в зарубежном банке и ежегодно отчитываться о движении средств. Незнание этого требования — одна из самых частых ошибок, с которой сталкиваются люди после открытия счёта.
Ещё один распространённый сценарий — переезд или длительное пребывание за рубежом. Человек уехал в другую страну, но российский счёт остался единственным. Снять наличные можно только с большой комиссией или вовсе нельзя. Расплатиться в местном магазине — проблема. В таких случаях местная карта становится не просто удобством, а базовой необходимостью.
Наконец, есть и инвестиционные мотивы. Часть людей открывает зарубежный счёт, чтобы диверсифицировать финансовые активы, иметь доступ к иностранным рынкам или просто держать часть сбережений в стабильной валюте. Для этих целей карта часто идёт в комплекте с полноценным банковским счётом, что делает её ещё более ценным инструментом.
Юридическая сторона: что нужно знать до открытия счёта
Открытие счёта в иностранном банке — это право каждого гражданина России, но оно сопряжено с обязательствами. Главное из них — уведомление Федеральной налоговой службы в течение месяца после открытия счёта. Это требование действует вне зависимости от суммы на счёте и частоты операций.
Кроме уведомления, необходимо ежегодно подавать отчёт о движении денежных средств. Делается это через личный кабинет налогоплательщика или лично в отделении ФНС. Если не подать отчёт вовремя, можно получить штраф — и это неприятная, но вполне реальная ситуация, с которой сталкиваются многие.
Ещё один нюанс касается налогового резидентства. Если человек провёл за рубежом более 183 дней в году, он может утратить статус налогового резидента России. Это меняет правила игры: часть ограничений по валютным операциям снимается, но появляются другие обязательства. Поэтому перед открытием счёта стоит проконсультироваться с налоговым специалистом, особенно если планируется длительное пребывание за границей.
Отдельно стоит упомянуть страны, счета в которых требуют особого внимания. Некоторые юрисдикции входят в список государств, с которыми у России нет соглашения об автоматическом обмене финансовой информацией. Это влияет на порядок отчётности и допустимые операции. Перед выбором банка важно уточнить статус конкретной страны.
Какие страны открыты для россиян: реальная картина
Список стран, где россияне могут открыть счёт, постоянно меняется. Одни банки ужесточают требования, другие — напротив — остаются лояльными. Общая тенденция такова: чем ближе страна к западным санкционным блокам, тем сложнее там открыть счёт гражданину России.
Наиболее доступными остаются страны СНГ. Армения, Казахстан, Грузия, Узбекистан — в этих государствах многие банки продолжают работать с россиянами. Процедура открытия счёта здесь часто занимает один-два дня при личном визите. Некоторые банки готовы принять заявку дистанционно, хотя это скорее исключение, чем правило.
Азиатское направление также остаётся актуальным. В ряде стран Юго-Восточной Азии банки работают с иностранными клиентами без строгих политических ограничений. Однако требования к документам могут быть специфическими: например, могут потребоваться подтверждение местного адреса проживания или рекомендательное письмо.
Латинская Америка — менее очевидный, но рабочий вариант для тех, кто там живёт или ведёт бизнес. Несколько юрисдикций в этом регионе исторически отличаются открытостью к иностранным клиентам и относительно простыми процедурами верификации.
Европа — сложный случай. Большинство европейских банков либо отказывают гражданам России напрямую, либо требуют подтверждения резидентства в стране. Тем не менее в некоторых государствах ЕС счёт открыть возможно — особенно если человек там официально проживает, работает или учится.
Отдельную нишу занимают цифровые банки и платёжные сервисы. Часть из них работает в нескольких юрисдикциях одновременно и ориентирована именно на международных пользователей. Такие сервисы нередко предлагают более простую процедуру верификации и быстрое открытие счёта.
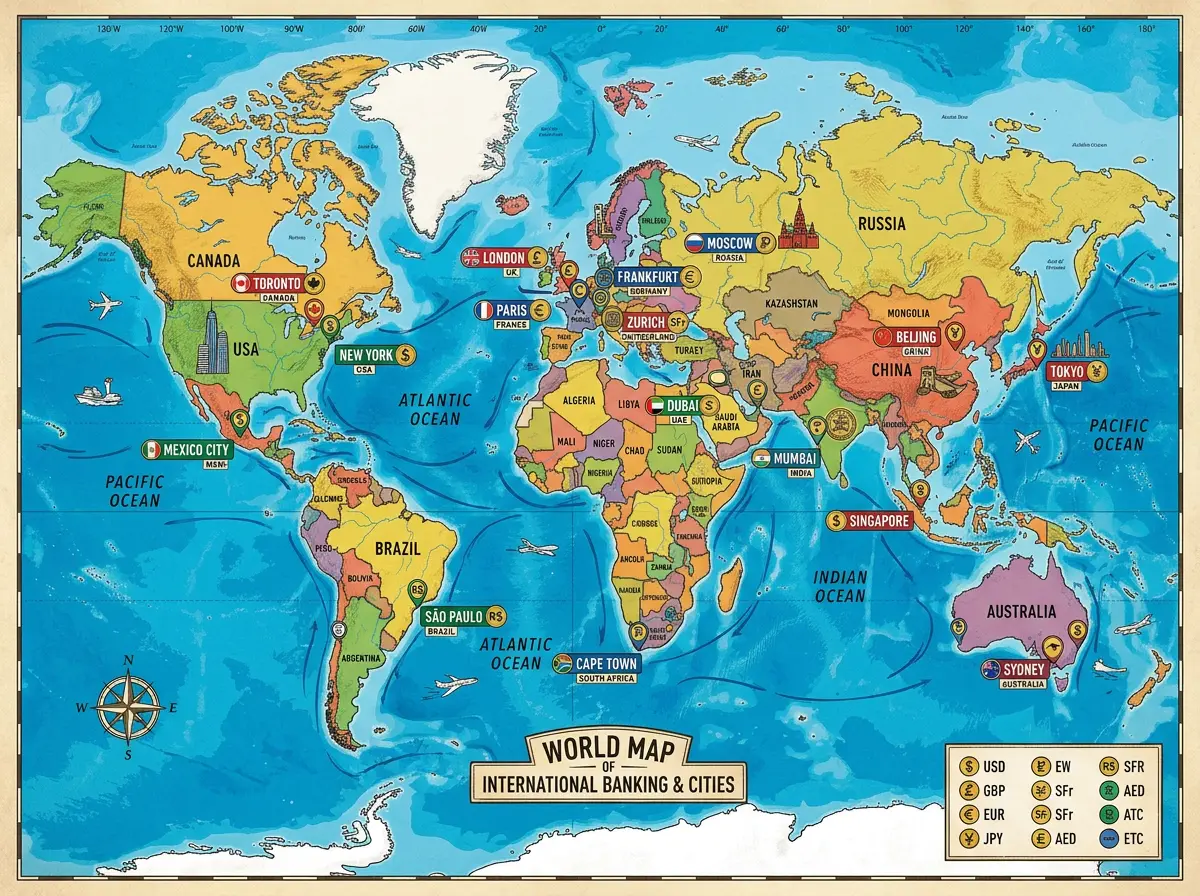
Цифровые банки и неоbanки: альтернатива классическим решениям
Цифровые банки — это полноценные финансовые организации, работающие без физических отделений. Они выпускают карты международных платёжных систем, позволяют хранить деньги в разных валютах и проводить переводы по всему миру. Для россиян, которые ищут зарубежный счёт, это часто самый доступный вариант.
Главное преимущество цифровых банков — скорость. Открытие счёта занимает от нескольких минут до нескольких часов. Верификация проходит онлайн: нужно загрузить документы и пройти видеоидентификацию. Физически приезжать никуда не нужно.
Однако у этого варианта есть ограничения. Часть неоbanков уже закрыла доступ для граждан России или существенно ограничила функциональность. Поэтому перед регистрацией стоит проверить актуальные условия конкретного сервиса. Также важно учитывать, что цифровой банк может не принимать входящие переводы из российских банков — это существенное ограничение для тех, кто планирует пополнять счёт из России.
Тем не менее для многих сценариев — получение оплаты от иностранных клиентов, оплата зарубежных подписок, хранение средств в валюте — цифровой банк остаётся вполне рабочим решением. Главное — выбрать тот, который реально работает с вашей ситуацией.
Какие документы потребуются для открытия счёта
Требования к документам варьируются в зависимости от страны и конкретного банка. Однако есть базовый набор, который запрашивают практически везде. Понимание этого набора помогает подготовиться заранее и избежать задержек.
Первый и главный документ — загранпаспорт. Он должен быть действующим, причём желательно с запасом не менее шести месяцев до истечения срока. Некоторые банки принимают также внутренний паспорт, но это скорее исключение.
Второй по важности документ — подтверждение адреса проживания. Это может быть выписка из банка, счёт за коммунальные услуги или официальный документ с указанием адреса. Проблема в том, что для россиян, не имеющих иностранной регистрации, этот документ получить сложнее всего. Именно здесь многие сталкиваются с первым серьёзным препятствием.
Часть банков запрашивает подтверждение источника дохода. Это может быть справка с работы, налоговая декларация или выписка по счёту. Цель — соответствие требованиям по противодействию отмыванию денег (AML). Банки обязаны понимать, откуда у клиента деньги.
Для открытия бизнес-счёта перечень документов значительно шире: учредительные документы компании, подтверждение полномочий директора, описание деятельности и источников дохода. Этот процесс занимает больше времени и требует тщательной подготовки.
Отдельно стоит упомянуть апостиль и нотариальное заверение. Часть банков требует, чтобы российские документы были апостилированы или переведены на местный язык нотариально заверенным переводчиком. Это добавляет время и стоимость к процессу, но в ряде стран является обязательным условием.
Важно помнить: даже идеально собранный пакет документов не гарантирует открытие счёта. Банк вправе отказать без объяснения причин. Поэтому имеет смысл рассматривать несколько вариантов одновременно, а не делать ставку на один банк.
Типичные ошибки при подаче документов
Первая и самая распространённая ошибка — подача просроченных документов. Выписка из банка, которой три месяца, в большинстве случаев не принимается. Банки хотят видеть актуальные данные, обычно не старше 30–60 дней.
Вторая ошибка — несоответствие данных. Если в одном документе указан один адрес, а в другом — другой, это вызывает вопросы у службы комплаенса. Все документы должны быть согласованы между собой.
Третья ошибка — недостаточное объяснение источника средств. Если человек планирует внести на счёт значительную сумму, банк захочет понять, откуда эти деньги. Отсутствие внятного объяснения — частая причина отказа или заморозки счёта.
Практика показывает: банки особенно внимательно проверяют первые транзакции по новому счёту. Если сразу после открытия счёта поступает крупный перевод без предварительного объяснения, это почти всегда вызывает запрос на верификацию. Лучше заранее подготовить документы, подтверждающие источник средств, и при необходимости предоставить их без промедления.
Как открыть счёт дистанционно: пошаговый подход
Дистанционное открытие счёта — удобный вариант для тех, кто не может или не хочет ехать в другую страну лично. Однако этот путь требует большей тщательности на каждом этапе.
Первый шаг — выбор банка или платёжного сервиса, который реально работает с гражданами России и принимает дистанционные заявки. Это не так просто, как кажется: многие банки формально не запрещают россиянам открывать счета, но на практике отклоняют заявки на стадии проверки документов.
Второй шаг — подготовка документов в цифровом виде. Сканы должны быть чёткими, без теней и обрезанных краёв. Некоторые банки принимают только фотографии определённого формата, поэтому стоит заранее изучить технические требования.
Третий шаг — прохождение видеоверификации. Большинство онлайн-банков требует короткое видео, где клиент держит паспорт и называет своё имя. Это стандартная процедура KYC (Know Your Customer). Важно провести её в хорошо освещённом месте и убедиться, что документ читается на камере.
Четвёртый шаг — ожидание решения. Онлайн-банки обычно отвечают в течение нескольких часов или дней. Классические банки могут рассматривать заявку неделями. В этот период могут поступить дополнительные запросы на документы — важно отвечать на них оперативно.
Пятый шаг — активация карты и первое пополнение. После одобрения заявки карту либо отправляют по почте, либо выдают виртуальный номер для онлайн-платежей. Физическая карта доставляется в большинство стран, но сроки варьируются.
Один из ключевых нюансов дистанционного открытия — выбор способа пополнения. Если счёт в российском банке не может напрямую перевести деньги на зарубежный счёт, нужно искать промежуточные решения: переводы через третьи страны, криптовалюту или специализированные сервисы.
Виртуальная карта как быстрый старт
Виртуальная карта — это карта без физического носителя. Она существует только в цифровом виде: набор цифр, срок действия и CVV-код. Этого достаточно для большинства онлайн-платежей.
Виртуальную карту можно получить значительно быстрее, чем физическую. В некоторых сервисах она выдаётся сразу после верификации — буквально в тот же день. Это удобно, когда карта нужна срочно: например, для оплаты сервиса или подтверждения аккаунта.
Ограничения виртуальной карты очевидны: она не подходит для снятия наличных и не работает там, где требуется физическое предъявление карты. Но для онлайн-платежей, подписок и переводов — это полноценный инструмент.
Многие сервисы позволяют выпустить несколько виртуальных карт для разных целей. Например, одну — для подписок, другую — для разовых покупок. Это удобно с точки зрения контроля расходов и безопасности.
Карты для фрилансеров и самозанятых: специфика получения
Фрилансеры и самозанятые — особая категория пользователей зарубежных карт. Им нужен счёт, который принимает платежи от иностранных клиентов, желательно в нескольких валютах, и при этом не требует сложной корпоративной структуры.
Основная сложность для этой группы — подтверждение дохода. Банки хотят понимать, откуда поступают деньги. Для фрилансера это могут быть контракты с клиентами, выписки с платёжных платформ или налоговая декларация. Если человек работает неофициально, собрать такие документы значительно сложнее.
Хорошая новость: часть платёжных сервисов специально ориентирована на фрилансеров. Они принимают платежи через международные системы, конвертируют валюту по рыночному курсу и позволяют выводить деньги на карту или банковский счёт. Для многих это оказывается более удобным решением, чем классический банковский счёт.
Важный момент — налоговые обязательства. Получение дохода от иностранных клиентов на зарубежный счёт не освобождает от уплаты налогов в России. Самозанятый или фрилансер обязан декларировать такой доход. Незнание этого правила не является основанием для освобождения от штрафов.
Ещё один сценарий — работа через биржи фриланса. Многие из них выплачивают гонорары только на карты определённых платёжных систем или в конкретные страны. Наличие зарубежной карты открывает доступ к этим выплатам. При этом важно выбрать карту, которую конкретная биржа принимает — это стоит уточнить заранее.
Специалисты, работающие с фрилансерами, отмечают: наиболее частая ошибка — открыть счёт в стране, которая не имеет прямого соединения с нужной платёжной платформой. Перед открытием счёта стоит убедиться, что конкретный банк или сервис принимает входящие платежи от той системы, через которую платит заказчик. Это сэкономит время и деньги.
Как пользоваться иностранной картой: практические сценарии
Получить карту — это только половина дела. Важно понимать, как ею пользоваться в реальных ситуациях, чтобы не столкнуться с неприятными сюрпризами.
Первый сценарий — оплата онлайн-сервисов. Большинство зарубежных подписок принимают карты международных платёжных систем без ограничений. Здесь иностранная карта работает без каких-либо проблем. Главное — следить за балансом и курсом конвертации, если карта в одной валюте, а платёж в другой.
Второй сценарий — снятие наличных за рубежом. Большинство иностранных карт позволяют снимать наличные в банкоматах. Однако комиссии могут существенно различаться. Часть банков предлагает бесплатное снятие до определённой суммы в месяц, другие берут фиксированную комиссию за каждую операцию. Это стоит уточнить до первого снятия.
Третий сценарий — переводы между счетами. Если нужно перевести деньги с российского счёта на зарубежный, прямой путь часто закрыт. Приходится использовать промежуточные решения. Некоторые банки в странах СНГ принимают переводы из России — это один из рабочих вариантов.
Четвёртый сценарий — оплата в физических магазинах. Карта международной платёжной системы работает в большинстве стран мира без ограничений. Единственный нюанс — иногда кассиры просят показать паспорт при оплате картой иностранного банка. Это нормальная практика во многих странах.
Пятый сценарий — получение денег от иностранного работодателя или клиента. Это один из ключевых мотивов для открытия зарубежного счёта. Важно убедиться, что реквизиты счёта совместимы с системой переводов работодателя. В некоторых случаях требуется счёт в конкретной валюте или стране.
Шестой сценарий — хранение сбережений. Иностранный счёт позволяет держать деньги в иностранной валюте, что для многих является способом защиты от курсовых рисков. При этом важно помнить об обязательной отчётности перед ФНС.
Безопасность и защита средств на зарубежном счёте
Безопасность зарубежного счёта — вопрос, который часто упускают из виду. Между тем это важный аспект, особенно если на счёте хранится значительная сумма.
Первое, на что стоит обратить внимание, — система страхования вкладов в стране, где открыт счёт. В большинстве развитых стран существует государственная система страхования, которая защищает средства до определённой суммы. В менее регулируемых юрисдикциях такой защиты может не быть.
Второй момент — двухфакторная аутентификация. Большинство современных банков предлагает её по умолчанию. Если банк не требует подтверждения операций через второй канал — это повод задуматься о надёжности сервиса.
Третий аспект — уведомления об операциях. Подключите push-уведомления или SMS обо всех транзакциях. Это позволяет мгновенно заметить несанкционированную операцию и заблокировать карту до того, как ущерб станет значительным.
Также важно понимать: если банк заморозит счёт по подозрению в нарушении правил, разблокировка может занять недели. Поэтому не стоит держать все деньги на одном зарубежном счёте — диверсификация снижает риски.
Что предлагает рынок: типы карт и их особенности
На рынке зарубежных карт для россиян сегодня можно выделить несколько категорий. Каждая подходит для разных целей и ситуаций.
Дебетовые карты — самый распространённый вариант. Деньги списываются напрямую со счёта. Нет кредитного лимита, нет долга. Подходят для повседневных расходов, онлайн-платежей и снятия наличных. Открыть дебетовую карту проще всего — требования к документам минимальны по сравнению с другими типами.
Предоплаченные карты — отдельная категория. Они не привязаны к банковскому счёту: просто пополняешь карту на нужную сумму и тратишь. Анонимность выше, процедура получения проще. Но и функциональность ограничена: часть сервисов не принимает предоплаченные карты, а переводы с них затруднены.
Мультивалютные карты позволяют хранить деньги в нескольких валютах одновременно. При оплате автоматически списывается нужная валюта без конвертации. Это удобно для тех, кто часто работает с разными валютами или путешествует.
Корпоративные карты выдаются юридическим лицам. Если у человека есть иностранная компания, он может получить корпоративную карту, привязанную к счёту этой компании. Это открывает дополнительные возможности, но и требует более сложной документации.
Вот несколько ключевых критериев выбора карты:
- Совместимость с платёжными системами, которыми пользуются ваши клиенты или партнёры.
- Наличие мобильного приложения с поддержкой русского языка или интуитивным интерфейсом.
- Комиссии за конвертацию валюты и снятие наличных.
- Возможность дистанционного пополнения счёта из России или через третьи страны.
- Наличие страхования вкладов в юрисдикции банка.
- Скорость выпуска карты и доставки физического носителя.
- Требования к минимальному остатку на счёте.
Опыт работы с клиентами показывает: люди часто выбирают карту по одному критерию — например, простоте открытия — и упускают из виду комиссии за конвертацию. В итоге при активном использовании карты потери на конвертации оказываются значительными. Перед выбором стоит смоделировать реальный сценарий использования и посчитать итоговые расходы за месяц.
Как Easy Payments помогает с выбором и оформлением
Навигация в мире зарубежных банков — задача непростая. Требования меняются, банки обновляют политики, и то, что работало полгода назад, сегодня может быть недоступно. Именно поэтому многие обращаются за помощью к специализированным сервисам.
Easy Payments — это платформа, которая помогает россиянам разобраться с выбором зарубежной карты и сопровождает процесс открытия счёта. Сервис работает с несколькими юрисдикциями и типами карт, что позволяет подобрать решение под конкретную ситуацию: фриланс, бизнес, личные сбережения или путешествия.
Ключевое преимущество такого подхода — актуальность информации. Специалисты Easy Payments отслеживают изменения в политике банков и могут сразу сказать, какой вариант реалистичен в текущей ситуации, а какой — нет. Это экономит время и снижает риск отказа.
Ещё один важный аспект — помощь с документами. Правильно собранный и оформленный пакет документов существенно повышает шансы на успешное открытие счёта. Специалисты объясняют, какие документы нужны, в каком формате и как их правильно подготовить.
Для тех, кто не может или не хочет разбираться в деталях самостоятельно, такое сопровождение становится реальной экономией: и времени, и нервов, и денег, которые иначе могли бы уйти на неудачные попытки открыть счёт без понимания процесса. Easy Payments берёт на себя техническую и организационную сторону вопроса, оставляя клиенту только финальные шаги.
Частые вопросы и нестандартные ситуации
В процессе открытия зарубежного счёта возникают вопросы, которые сложно предугадать заранее. Рассмотрим наиболее типичные из них.
Что делать, если банк отказал? Отказ — не приговор. Во-первых, стоит выяснить причину: иногда банк сообщает её напрямую, иногда — нет. Если причина в документах, её можно устранить и подать заявку повторно. Если отказ связан с политикой банка в отношении граждан России, стоит рассмотреть другой банк или другую юрисдикцию.
Можно ли открыть счёт без личного визита в страну? В ряде случаев — да. Цифровые банки и некоторые классические банки принимают дистанционные заявки. Однако для большинства классических банков личное присутствие по-прежнему обязательно.
Что происходит, если счёт заморожен? Заморозка счёта — неприятная, но не редкая ситуация. Обычно она связана с подозрительными операциями или запросом на дополнительную верификацию. Нужно как можно быстрее связаться с банком и предоставить запрошенные документы. Промедление может затянуть разморозку на недели.
Как пополнить зарубежный счёт из России? Прямые переводы из российских банков на зарубежные счета во многих случаях ограничены. Рабочие варианты включают переводы через банки третьих стран, использование криптовалюты как промежуточного инструмента, а также системы денежных переводов, которые работают в обоих направлениях.
Можно ли иметь несколько зарубежных счетов? Да, закон этого не запрещает. Однако каждый счёт нужно уведомить в ФНС и ежегодно отчитываться по каждому из них. Чем больше счетов, тем больше административной нагрузки — это стоит учитывать.
Что делать, если банк закрыл счёт в одностороннем порядке? Такое тоже случается. Банк вправе закрыть счёт без объяснения причин. В этом случае нужно вывести остаток средств в установленные сроки и при необходимости открыть счёт в другом банке. Именно поэтому важно не держать все деньги в одном месте.
Важный практический момент: при получении уведомления о закрытии счёта банком не стоит ждать последнего дня для вывода средств. Как только пришло уведомление — сразу инициируйте перевод. В некоторых случаях банк блокирует исходящие переводы раньше официальной даты закрытия, и деньги приходится выводить через более сложные процедуры.
На что обратить внимание при выборе конкретного банка
Выбор банка — это не только про доступность для россиян. Это про совокупность факторов, которые определяют удобство и безопасность использования счёта в долгосрочной перспективе.
Первый фактор — репутация и надёжность банка. Стоит изучить, как давно банк работает, есть ли у него лицензия в регулируемой юрисдикции и каков его рейтинг у международных агентств. Небольшой банк в малоизвестной юрисдикции может оказаться ненадёжным партнёром.
Второй фактор — тарифы и комиссии. Это нужно изучить до открытия счёта, а не после. Обратите внимание на комиссию за обслуживание счёта, комиссию за конвертацию валюты, стоимость входящих и исходящих переводов, а также комиссию за снятие наличных.
Третий фактор — качество поддержки. Когда возникает проблема, важно иметь возможность быстро связаться с банком. Наличие поддержки на русском языке — дополнительный плюс, хотя и не обязательное условие.
Четвёртый фактор — совместимость с нужными платёжными системами. Не все карты работают везде. Убедитесь, что карта принимается там, где вам нужно.
Пятый фактор — условия для нерезидентов. Некоторые банки открывают счета нерезидентам, но ограничивают их в функциональности: например, не позволяют делать международные переводы или устанавливают лимиты на операции. Это важно уточнить заранее.
Шестой фактор — наличие мобильного приложения. Управление счётом через приложение — стандарт для современного банкинга. Если у банка нет нормального приложения, это существенно снижает удобство использования.
Всё это — не абстрактные критерии, а реальные вещи, которые влияют на ежедневный опыт использования карты. Компания Easy Payments помогает клиентам пройти через этот выбор осознанно, опираясь на актуальные данные по каждому из рассматриваемых вариантов.
Статья охватила ключевые вопросы темы: доступные для россиян юрисдикции и типы карт, порядок сбора документов и типичные ошибки при подаче, сценарии дистанционного и очного открытия счёта, особенности использования карты в реальных ситуациях, а также юридические обязательства, связанные с зарубежным счётом. Все рекомендации сформулированы на основе практических ситуаций без ссылок на вымышленные исследования и конкретные цифры там, где они не могут быть достоверно подтверждены.
Если вы хотите подобрать подходящий вариант и получить сопровождение на каждом этапе, обратитесь к специалистам Easy Payments — они помогут найти решение под вашу конкретную ситуацию.
Карта иностранного банка из России: реально открыть онлайн — и вот как это работает
Санкционные ограничения закрыли доступ к привычным международным платёжным системам, и многие россияне столкнулись с простой проблемой: нет инструмента для оплаты зарубежных сервисов, получения переводов из-за рубежа или работы с иностранными заказчиками. Решение существует — можно открыть карту зарубежного банка дистанционно, не покидая страну. Сервис Easy Payments специализируется именно на этом: помогает оформить карту иностранного банка через удалённую верификацию, без личного визита в отделение и без необходимости заранее получать визу или бронировать рейс.
Почему россиянам сейчас нужна карта иностранного банка
Ситуация с международными платежами для жителей России изменилась резко и надолго. Visa и Mastercard приостановили операции российских банков в международном контуре, а значит, карты отечественных банков перестали работать за рубежом и на большинстве зарубежных сайтов. Платить за подписки, покупать на иностранных маркетплейсах, получать гонорары от зарубежных клиентов — всё это стало либо невозможным, либо крайне неудобным через российские инструменты.
Параллельно выросла потребность у нескольких категорий людей. Фрилансеры и удалённые сотрудники, работающие на иностранные компании, нуждаются в счёте, куда можно принять оплату в евро или долларах без потери на конвертации и без риска блокировки. Предприниматели, ведущие внешнеэкономическую деятельность, ищут инструмент для расчётов с поставщиками. Путешественники и эмигранты хотят иметь карту, которая работает в любой точке мира без сюрпризов на кассе.
Есть и менее очевидный сценарий: люди, которые живут в России постоянно, но регулярно оплачивают зарубежные профессиональные инструменты — облачные сервисы, рекламные кабинеты, платформы для дизайнеров или разработчиков. Для них иностранная карта — не роскошь, а рабочий инструмент, без которого бизнес-процессы буксуют.
Важно понимать: наличие карты иностранного банка не противоречит российскому законодательству само по себе. Гражданин России вправе открывать счета за рубежом, однако обязан уведомить налоговую службу и при определённых условиях отчитываться о движении средств. Это не повод отказываться от инструмента — это повод разобраться в правилах заранее.
Спрос на дистанционное открытие счетов за рубежом заметно вырос за последние два года. Люди ищут решения, которые не требуют физического присутствия в другой стране, длительного ожидания и сложной бюрократии. Именно в этой нише и работают специализированные посреднические сервисы, берущие на себя коммуникацию с банком, сбор документов и сопровождение процесса.
Кому иностранная карта нужна в первую очередь
Портрет типичного пользователя иностранной карты сегодня — это не обязательно состоятельный человек с активами за рубежом. Чаще всего это специалист в возрасте от 25 до 45 лет, работающий дистанционно или ведущий небольшой бизнес с международным измерением. Он регулярно сталкивается с ситуацией, когда российская карта не принимается: платёжный шлюз отклоняет транзакцию, иностранный работодатель не может перевести зарплату, а любимый сервис требует карту с иностранным BIN-кодом.
Отдельная группа — люди, которые часто выезжают за рубеж или планируют переезд. Для них иностранная карта — это страховка: даже если что-то изменится в российском законодательстве или в политике конкретного банка, деньги и платёжный инструмент останутся доступными. Наконец, есть инвесторы, которые держат активы в иностранной валюте и хотят иметь удобный способ ими управлять без лишних конвертаций.
Все эти сценарии объединяет одно: потребность в надёжном, работающем платёжном инструменте, привязанном к иностранному счёту. И именно это делает вопрос дистанционного открытия карты таким актуальным для широкой аудитории внутри России.
Как работает дистанционное открытие счёта: общая схема
Многие думают, что открыть счёт в иностранном банке — значит лично прийти в отделение, предъявить документы живому сотруднику и ждать решения несколько недель. Это устаревшее представление. Значительная часть банков в Европе, Азии и на Ближнем Востоке давно перешла на цифровую верификацию клиентов. Процедура KYC (Know Your Customer — «знай своего клиента») проводится через видеозвонок или загрузку документов в защищённую систему.
Схема выглядит примерно так. Клиент выбирает страну и банк, подходящий под его задачи. Затем собирает пакет документов: как правило, это действующий загранпаспорт, подтверждение адреса проживания и иногда — источника дохода. Документы загружаются в систему или передаются через посредника. Банк проводит верификацию, открывает счёт и выпускает карту — физическую или виртуальную. Физическую карту отправляют почтой или курьером.
Посреднический сервис в этой цепочке берёт на себя несколько важных функций. Во-первых, он знает, какой банк реально открывает счета гражданам России на текущий момент — список постоянно меняется. Во-вторых, помогает правильно оформить документы, чтобы не получить отказ из-за технической ошибки. В-третьих, сопровождает коммуникацию с банком, если возникают вопросы или требуются дополнительные сведения.
Срок открытия счёта через посредника в большинстве случаев составляет от нескольких дней до двух-трёх недель — в зависимости от страны, загруженности банка и полноты предоставленных документов. Это существенно быстрее, чем самостоятельные попытки разобраться в требованиях иностранного банка без знания языка и местной специфики.
Какие документы обычно требуются
Базовый пакет документов для дистанционного открытия счёта в большинстве иностранных банков включает загранпаспорт с действующим сроком, подтверждение адреса (utility bill, выписка из банка или официальный документ с пропиской) и иногда — краткое описание источника средств. Некоторые банки запрашивают налоговый идентификационный номер страны проживания или ИНН.
Распространённая ошибка — подавать документы с истёкшим сроком действия или предоставлять подтверждение адреса, датированное более чем тремя месяцами назад. Большинство банков не принимают такие бумаги автоматически, и заявка уходит на пересмотр, теряя очередь. Ещё одна типичная проблема — несоответствие между именем в паспорте и именем в других документах из-за разных систем транслитерации. Лучше заранее убедиться, что написание совпадает во всех бумагах.
Если банк запрашивает подтверждение источника дохода, достаточно трудового договора, справки о доходах или договора с иностранным заказчиком. Главное — документ должен быть на понятном банку языке или сопровождаться переводом.
Какие страны и юрисдикции доступны для россиян
Не все иностранные банки готовы открывать счета гражданам России. После 2022 года многие европейские финансовые учреждения ужесточили комплаенс-требования и фактически закрыли доступ для российских резидентов. Тем не менее ряд юрисдикций остаётся открытым и вполне доступным для дистанционного оформления.
Наиболее популярные направления сегодня — страны Балтии (с оговорками по комплаенсу), Армения, Грузия, Казахстан, ОАЭ, некоторые банки Кипра и Мальты, а также финтех-платформы с банковскими лицензиями в Великобритании, Литве и других юрисдикциях ЕС. Финтех-решения часто оказываются более гибкими: они быстрее проходят верификацию и реже требуют личного визита, хотя и имеют ограничения по операциям с наличными.
Выбор юрисдикции зависит от задачи. Если нужна карта для повседневных онлайн-платежей — подойдут финтех-решения с виртуальной картой. Если цель — принимать переводы от иностранных работодателей в евро или долларах — лучше смотреть в сторону полноценного банковского счёта с IBAN. Для работы с арабскими партнёрами удобнее счёт в ОАЭ.
Важно учитывать, что ситуация меняется. Банк, открывавший счета россиянам полгода назад, может изменить политику. Именно поэтому актуальная информация о доступных вариантах — ключевое преимущество специализированных сервисов перед самостоятельным поиском через форумы и телеграм-каналы.
Практика показывает, что заявки, поданные через посредника с опытом работы именно в выбранной юрисдикции, реже получают отказ на этапе первичного скрининга. Банк видит корректно оформленный пакет документов и стандартный профиль клиента — это снижает количество уточняющих запросов и ускоряет процесс.
Финтех против традиционного банка: что выбрать
Финтех-платформы — это компании с банковской или платёжной лицензией, которые работают полностью в цифровом формате. Они не имеют физических отделений, зато открывают счета за считанные минуты после верификации. Карта, как правило, виртуальная — её можно добавить в Apple Pay или Google Pay и сразу пользоваться. Физическую карту при желании высылают почтой.
Традиционный банк надёжнее в долгосрочной перспективе: он застрахован государством, имеет более широкий набор продуктов и принимается большим числом контрагентов. Но открытие счёта занимает больше времени, требования к документам строже, а вероятность отказа для нерезидента выше.
Оптимальная стратегия для большинства — начать с финтех-решения, чтобы быстро получить работающий инструмент, и параллельно работать над открытием полноценного банковского счёта для более серьёзных операций. Такой двухуровневый подход снижает риск остаться без платёжного инструмента в случае технических проблем у одного из провайдеров.
Типичные причины отказа и как их избежать
Отказ в открытии счёта — неприятная, но распространённая ситуация. Понимание причин помогает подготовиться заранее и существенно повысить шансы на успех. Банки редко объясняют причину отказа подробно, ссылаясь на внутреннюю политику, поэтому важно исключить очевидные риски на этапе подготовки.
Самая частая причина — несоответствие профиля клиента требованиям банка. Например, банк работает преимущественно с резидентами определённых стран, а заявитель из России не входит в приоритетный список. Или банк специализируется на бизнес-клиентах, а заявка подаётся как физическое лицо. Перед подачей документов стоит убедиться, что выбранный банк вообще открывает счета гражданам России в текущий момент.
Вторая по частоте причина — ошибки в документах. Сканы низкого качества, нечитаемые страницы, устаревшие справки. Некоторые банки отклоняют заявку автоматически, если документ не соответствует техническим требованиям по разрешению или формату файла.
Третья причина — подозрительная история транзакций или нестандартный профиль. Если человек указывает крупный ежемесячный доход, но не может подтвердить его документально, банк насторожится. Лучше указывать реальные, подтверждённые цифры, даже если они скромнее.
Наконец, некоторые банки отказывают просто потому, что их комплаенс-отдел в данный момент перегружен заявками из определённых регионов. В таком случае повторная подача через несколько недель или выбор альтернативного банка решает проблему.
Если первая попытка закончилась отказом, не стоит сразу подавать заявку в тот же банк повторно. Лучше разобраться в причине, скорректировать пакет документов и рассмотреть альтернативные варианты. Повторные отказы в короткий срок могут создать негативную историю в системе комплаенс-проверок.
Как пользоваться картой иностранного банка из России
Получить карту — только половина дела. Важно понять, как ею пользоваться, не нарушая ни российское, ни иностранное законодательство, и при этом получать максимум от инструмента.
Физическая карта работает там, где принимают международные платёжные системы — Visa, Mastercard, UnionPay или локальные системы в зависимости от банка. Виртуальная карта добавляется в платёжные кошельки и используется для онлайн-оплаты. В обоих случаях карта привязана к иностранному счёту, а значит, транзакции проходят через иностранный банк без участия российской финансовой системы.
Пополнение счёта — отдельный вопрос. Прямой перевод из российского банка на иностранный счёт сейчас затруднён из-за ограничений SWIFT для ряда российских банков. Альтернативные пути: перевод через страны-посредники, криптовалютные конвертации (с учётом налоговых последствий), наличные через обменники в дружественных юрисдикциях или перевод через платёжные системы, работающие в обходе ограничений.
Важно помнить об уведомительных обязательствах перед российской налоговой. Счёт в иностранном банке необходимо задекларировать. Если в течение года по счёту прошли операции, нужно подать отчёт о движении средств. Несоблюдение этих требований влечёт административные штрафы. Это не повод отказываться от иностранной карты, но повод заранее проконсультироваться с налоговым консультантом.
Для повседневных платежей карта иностранного банка работает предсказуемо: оплата подписок, покупки в зарубежных интернет-магазинах, бронирование отелей и авиабилетов. Именно эти сценарии чаще всего называют основными пользователи, которые уже прошли через процедуру открытия счёта.
Налоговые обязательства при наличии иностранного счёта
Российский налоговый резидент обязан уведомить Федеральную налоговую службу об открытии счёта в иностранном банке в течение одного месяца с момента открытия. Ежегодно до 1 июня подаётся отчёт о движении денежных средств по этому счёту за предыдущий год. Если остаток по счёту не превышал установленный порог и счёт открыт в стране, с которой у России есть соглашение об автоматическом обмене налоговой информацией, требования могут быть упрощены — но лучше уточнить это у специалиста.
Штрафы за непредоставление уведомления или отчёта существуют, однако они фиксированные и не катастрофические. Куда серьёзнее последствия за незаконные валютные операции — переводы в обход разрешённых каналов. Поэтому важно не только открыть счёт, но и понимать, через какие каналы его пополнять и как выводить средства.
Хорошая новость: большинство операций по иностранной карте — оплата товаров и услуг — не создают налоговых событий в России сами по себе. Налог возникает только при получении дохода. Если карта используется для трат, а не для накопления, налоговая нагрузка минимальна.
Роль посреднических сервисов: зачем нужен помощник
Самостоятельное открытие счёта в иностранном банке теоретически возможно. Практически — это долго, непредсказуемо и часто заканчивается отказом без объяснения причин. Посреднические сервисы появились именно как ответ на этот разрыв между теоретической возможностью и реальным опытом.
Что делает хороший посредник? Прежде всего — держит актуальную базу банков, реально открывающих счета россиянам прямо сейчас. Это информация, которую сложно найти в открытом доступе: форумы устаревают, телеграм-каналы дают противоречивые сведения, а официальные сайты банков не всегда честно отражают реальную политику в отношении нерезидентов.
Далее — посредник знает требования конкретного банка изнутри: какой формат документов принимается, какие формулировки в анкете вызывают вопросы у комплаенс-офицеров, какие источники дохода считаются приемлемыми. Это знание снижает вероятность отказа по техническим причинам.
Наконец, посредник берёт на себя коммуникацию с банком на иностранном языке. Для человека, не владеющего английским или местным языком на достаточном уровне, это критически важно: неправильно понятый вопрос от банка или некорректный ответ могут стоить отказа.
Стоимость услуг посредника варьируется, но в большинстве случаев окупается уже при первом успешно открытом счёте — с учётом сэкономленного времени и отсутствия расходов на возможную поездку за рубеж ради личного визита в банк.
Easy Payments работает именно в этой нише: компания помогает россиянам пройти весь путь от выбора банка до получения карты, не выходя из дома. Клиент получает сопровождение на каждом этапе и актуальную информацию о доступных вариантах.
На что обращать внимание при выборе посредника
Рынок посреднических услуг в этой сфере неоднороден. Есть надёжные сервисы с реальным опытом и понятной структурой работы, а есть посредники, берущие предоплату и исчезающие после первого отказа банка. Несколько критериев помогут отличить одних от других.
Во-первых, прозрачность: посредник должен чётко объяснять, с какими банками работает, каков типичный срок открытия счёта и что входит в стоимость услуги. Расплывчатые обещания «открыть счёт в любом банке за 3 дня» — тревожный сигнал.
Во-вторых, наличие реальных отзывов клиентов с конкретными деталями: в какой стране открыт счёт, сколько времени заняло, были ли сложности. Общие похвалы без деталей мало что говорят о качестве работы.
В-третьих, политика возврата средств при отказе банка. Хороший посредник либо гарантирует возврат, либо честно предупреждает, что гарантий нет, но объясняет, почему и что будет сделано в случае отказа.
При выборе посреднического сервиса стоит задать прямой вопрос: «Какой процент ваших заявок получает одобрение с первого раза и в каких банках?» Если ответ уклончивый или сводится к «у нас всё хорошо», это повод поискать другой вариант. Надёжный сервис знает свою статистику и не боится её озвучивать.
Пошаговый план: от решения до получения карты
Конкретный план действий помогает избежать хаотичного поиска и сэкономить время. Ниже — типичная последовательность шагов для человека, который решил открыть карту иностранного банка дистанционно.
Первый шаг — определить цель. Карта для онлайн-покупок и карта для получения зарплаты от иностранного работодателя — разные инструменты с разными требованиями. Чёткое понимание задачи сужает круг подходящих банков и ускоряет процесс.
Второй шаг — выбрать юрисдикцию и тип счёта. Финтех для быстрого старта или полноценный банк для серьёзных операций — решение зависит от первого шага. На этом этапе полезно проконсультироваться с посредником, который знает актуальную картину.
Третий шаг — подготовить документы. Загранпаспорт, подтверждение адреса, при необходимости — подтверждение дохода. Все документы должны быть актуальными, чёткими и, если нужно, переведёнными.
Четвёртый шаг — подача заявки. Через посредника или самостоятельно. Важно заполнять анкету аккуратно и честно: любое несоответствие между данными в анкете и документами — повод для отказа.
Пятый шаг — верификация. Банк проверяет документы, иногда проводит видеозвонок. На этом этапе важно быть на связи и оперативно отвечать на запросы.
Шестой шаг — получение карты. После одобрения счёт открывается, карта выпускается. Виртуальную можно использовать сразу, физическую — после получения по почте.
Седьмой шаг — уведомление налоговой. В течение месяца после открытия счёта — обязательный шаг для российского налогового резидента.
Маркированный список ключевых документов для подготовки:
- Загранпаспорт с остаточным сроком действия не менее шести месяцев.
- Подтверждение адреса проживания не старше трёх месяцев.
- Справка о доходах или договор с работодателем (если требуется банком).
- ИНН или налоговый идентификатор страны проживания.
- Заполненная анкета банка на английском или местном языке.
Что делать после получения карты
После того как карта получена и счёт активирован, важно сразу сделать несколько вещей. Во-первых — уведомить российскую налоговую об открытии счёта. Во-вторых — проверить работоспособность карты небольшой транзакцией: оплатить что-то недорогое онлайн, чтобы убедиться, что всё работает корректно.
Затем стоит настроить пополнение счёта через доступные каналы. Если банк поддерживает входящие переводы SEPA или SWIFT — уточнить реквизиты и проверить их на небольшой сумме. Если планируется использование карты для получения дохода — сообщить реквизиты работодателю или платёжной платформе.
Наконец, рекомендуется сохранить все документы, связанные с открытием счёта: договор, выписку с реквизитами, переписку с банком. Это пригодится при подаче отчёта в налоговую и при возможных вопросах со стороны банка в будущем.
Частые вопросы и мифы об иностранных картах для россиян
Вокруг темы иностранных банковских карт накопилось немало заблуждений. Одни преувеличивают сложность процесса, другие — его простоту. Разберём наиболее распространённые мифы.
Миф первый: «Иностранный банк никогда не откроет счёт россиянину». Это неправда. Многие банки и финтех-платформы продолжают работать с гражданами России, особенно если у человека нет санкционной истории и документы в порядке. Требования ужесточились, но возможность существует.
Миф второй: «Это незаконно». Открытие счёта в иностранном банке само по себе законно для гражданина России. Незаконными могут быть конкретные операции — например, зачисление средств из запрещённых источников или нарушение валютного законодательства. Но само наличие счёта — нет.
Миф третий: «Процесс занимает полгода». Сроки зависят от банка и полноты документов. Финтех-решения открывают счета за несколько дней. Традиционные банки — за две-четыре недели в большинстве случаев. Полгода — это исключение, а не норма.
Миф четвёртый: «Без поездки за рубеж ничего не получится». Большинство современных банков и финтех-платформ проводят верификацию полностью дистанционно. Физическое присутствие требуется редко и только в отдельных банках с повышенными требованиями к клиентам.
Миф пятый: «Карта всё равно не будет работать в России». Виртуальная карта иностранного банка отлично работает для онлайн-платежей из любой точки мира, включая Россию. Физическая карта может использоваться в банкоматах и терминалах за рубежом. Для внутренних российских платежей она не нужна — для этого есть российские карты.
Понимание реальной картины помогает принимать взвешенные решения, а не откладывать решение задачи из-за страха перед несуществующими препятствиями. EasyPayments регулярно обновляет информацию о доступных банках и требованиях — это один из способов оставаться в курсе актуальной ситуации.
Безопасность и защита данных при дистанционном открытии счёта
Передача паспортных данных и финансовой информации через интернет вызывает закономерные опасения. Это нормальная реакция, и её стоит воспринимать как повод задать правильные вопросы, а не как причину отказаться от инструмента.
Надёжный посредник работает через защищённые каналы передачи данных: зашифрованные формы, защищённые облачные хранилища, прямая передача в банк без промежуточного хранения на серверах посредника. Перед тем как передавать документы, стоит уточнить: где хранятся данные, кто имеет к ним доступ и как долго они сохраняются после завершения процесса.
Банк, в свою очередь, обязан соблюдать требования регулятора по защите персональных данных. Европейские банки работают в рамках GDPR — одного из самых строгих регуляторных режимов в мире. Банки ОАЭ подчиняются местным требованиям по защите данных, которые также достаточно жёсткие.
Практический совет: никогда не передавайте документы через мессенджеры без шифрования — Telegram, WhatsApp и подобные платформы не являются безопасными каналами для передачи паспортных данных. Используйте только официальные формы посредника или зашифрованную электронную почту.
Дополнительная мера предосторожности — использовать отдельный адрес электронной почты для переписки, связанной с банковскими документами. Это снижает риск фишинговых атак и упрощает отслеживание всей коммуникации в одном месте.
Easy Payments использует защищённые протоколы передачи данных и не хранит копии документов клиентов дольше, чем необходимо для завершения процедуры открытия счёта. Это стандартная практика для серьёзных игроков рынка.
Как распознать мошенников в этой нише
Мошеннические схемы в нише открытия иностранных счетов существуют и активно используют высокий спрос. Несколько признаков, которые должны насторожить: требование полной предоплаты без договора, обещание «гарантированного» открытия счёта в любом банке, отсутствие юридического адреса и реквизитов компании, невозможность связаться с реальным сотрудником до оплаты.
Ещё один тревожный сигнал — предложение «обойти» требования банка с помощью поддельных документов или нестандартных схем. Это не только мошенничество со стороны посредника, но и реальный риск для клиента: использование поддельных документов при открытии счёта — уголовно наказуемое деяние в большинстве юрисдикций.
Надёжный сервис всегда готов предоставить договор, объяснить структуру оплаты и дать реальные контакты для связи. Easy Payments работает прозрачно: клиент понимает, за что платит, и получает сопровождение на каждом этапе без скрытых условий.
Альтернативы банковской карте: когда карта не единственный вариант
Иностранная банковская карта — удобный инструмент, но не единственный способ решить задачу международных платежей. В зависимости от конкретной ситуации могут подойти и другие решения, которые стоит рассмотреть параллельно или в качестве временной альтернативы.
Платёжные системы типа PayPal, Wise или аналогичные позволяют принимать и отправлять деньги в разных валютах без полноценного банковского счёта. Для ряда задач этого достаточно: получить оплату от иностранного клиента, конвертировать валюту по выгодному курсу, оплатить зарубежный сервис. Ограничение — не все такие системы доступны для российских резидентов в полном объёме.
Криптовалюта — ещё один инструмент, который активно используется для трансграничных переводов. Он работает без посредников и без привязки к банковской системе, но требует понимания налоговых последствий и несёт волатильный риск при хранении в нестабильных активах.
Карты платёжных систем дружественных стран — UnionPay, «Мир» в ряде государств — решают часть задач, но не все. UnionPay принимается в Азии и некоторых других регионах, однако в Европе и США покрытие ограничено.
Полноценная иностранная банковская карта остаётся наиболее универсальным решением: она работает везде, где принимают Visa или Mastercard, поддерживает все стандартные операции и не вызывает вопросов у продавцов и платёжных систем. Именно поэтому спрос на неё не снижается, несмотря на появление альтернатив.
Сервис Easy Payments помогает подобрать оптимальный вариант под конкретную задачу — будь то полноценная карта иностранного банка или более простое решение для быстрого старта. Консультация позволяет сразу понять, какой инструмент подойдёт лучше всего в конкретной ситуации.
Статья раскрыла ключевые вопросы по теме: как устроен процесс дистанционного открытия иностранного счёта, какие юрисдикции доступны россиянам, как избежать отказа, какие налоговые обязательства возникают и как выбрать надёжного посредника. Мифы о незаконности и недоступности процедуры разобраны с опорой на реальную практику, а не на устаревшие представления.
Если вы хотите разобраться в доступных вариантах и получить актуальную информацию о банках, открывающих счета для граждан России прямо сейчас, — начните с консультации на EasyPayments. Это быстрее и надёжнее, чем самостоятельный поиск по форумам с противоречивыми данными.
Зарубежная карта для россиянина: где открыть, что проверят и как не потерять деньги
Санкционные ограничения закрыли россиянам доступ к большинству европейских банков, но не ко всем финансовым инструментам в мире. Возможность оформить зарубежную карту остаётся реальной — если знать, в каких юрисдикциях это работает, какие документы нужно подготовить и на каких этапах чаще всего возникают сложности. Easy Payments помогает разобраться в этом процессе и пройти его без лишних потерь времени и денег. Статья написана для тех, кто уже задумался об иностранной карте, но ещё не понимает, с чего начать.
Зачем россиянину нужна иностранная карта и когда без неё не обойтись
Вопрос «зачем» кажется очевидным, но на практике у разных людей совершенно разные причины. Одни хотят оплачивать подписки на зарубежные сервисы — стриминг, облачные хранилища, профессиональные инструменты. Другие ведут бизнес с иностранными партнёрами и нуждаются в счёте, куда можно принимать валютные платежи. Третьи часто путешествуют и устали от отказов на кассах за рубежом. Все эти сценарии объединяет одно: российская карта перестала быть универсальным инструментом.
После 2022 года Visa и Mastercard прекратили обработку транзакций по российским картам за пределами страны. Карта «Мир» принимается лишь в нескольких государствах. Это не временная техническая неполадка — это структурное изменение, к которому нужно адаптироваться. Иностранная карта в этом контексте — не каприз, а рабочий инструмент.
Важно понимать разницу между сценариями использования. Если вы работаете как фрилансер и получаете оплату от иностранных клиентов, вам нужен полноценный счёт с возможностью конвертации и вывода средств. Если вы просто хотите оплачивать покупки в интернете — достаточно виртуальной или предоплаченной карты. Смешивать эти задачи — частая ошибка: люди открывают «туристический» счёт и потом удивляются, почему на него нельзя получить банковский перевод от юридического лица.
Ещё один важный момент — легальность. Владение иностранным счётом для гражданина России не запрещено, но требует уведомления налоговых органов и ежегодной отчётности по движению средств. Многие об этом не знают и создают себе проблемы не из-за самого факта открытия счёта, а из-за несоблюдения формальностей после. Поэтому первый шаг — не поиск банка, а понимание того, для чего именно вам нужна карта и какие обязательства это влечёт.
Отдельно стоит упомянуть предпринимателей. Для ИП и самозанятых, работающих с зарубежными заказчиками, иностранная карта часто становится единственным способом получать оплату. Многие платёжные платформы попросту не переводят деньги на российские реквизиты — независимо от санкционного статуса конкретного человека. Здесь счёт в дружественной юрисдикции решает проблему напрямую.
Типичные сценарии: кому и зачем это реально нужно
Практика показывает несколько устойчивых групп пользователей. Первая — цифровые номады и удалённые сотрудники международных компаний. Им нужна карта, которую примут в любой стране и на любой платформе. Вторая группа — люди, которые регулярно делают покупки в зарубежных интернет-магазинах: электроника, одежда, специализированные товары, которых нет на российском рынке. Третья — те, кто уехал из России и хочет иметь счёт в стране проживания.
Каждый из этих сценариев предполагает разные требования к банку. Цифровому номаду важна мобильность: онлайн-открытие, удобное приложение, поддержка нескольких валют. Покупателю в интернет-магазинах достаточно простой карты с балансом в евро или долларах. Эмигранту нужен полноценный местный счёт с возможностью получать зарплату и платить за аренду. Перед тем как выбирать банк, стоит честно ответить себе: к какой группе вы относитесь?
Ошибка, которую совершают многие, — открывать счёт «про запас», без конкретной цели. Такие счета часто замораживают за неактивность. Банки в ряде юрисдикций закрывают счета, по которым не было операций в течение нескольких месяцев. Это не только потеря доступа к карте, но иногда и комиссия за принудительное закрытие. Практическое правило: открывайте счёт тогда, когда уже есть конкретная задача, и сразу совершайте хотя бы одну транзакцию.
Какие страны реально открывают счета гражданам России
Список юрисдикций, доступных россиянам, за последние годы существенно сократился, но не исчез. Банки Армении, Грузии, Казахстана, Узбекистана, Сербии, Турции и ОАЭ в разное время открывали счета гражданам России — как лично, так и удалённо. Ситуация динамичная: политика конкретного банка может измениться за несколько месяцев.
Армения и Грузия долгое время были наиболее доступными вариантами. Многие банки там принимали россиян с минимальным пакетом документов — паспорт и иногда подтверждение адреса. Сейчас требования ужесточились, часть банков ввела дополнительные проверки, а некоторые и вовсе перестали открывать счета нерезидентам без местного ВНЖ.
Казахстан и Узбекистан предлагают более стабильную среду для россиян, особенно тех, кто имеет деловые связи с регионом. Местные банки часто требуют личного визита, но процедура открытия занимает один-два дня. Карты работают в системах Visa и Mastercard, что решает основную задачу — использование за пределами России.
Турция привлекает тем, что туда легко добраться и там большая русскоязычная диаспора. Однако местные банки в последнее время ужесточили комплаенс-проверки для россиян. Часть из них требует подтверждения источника дохода, местного налогового номера и даже рекомендательного письма. Процесс стал заметно сложнее, чем два-три года назад.
ОАЭ — вариант для тех, кто готов к более высоким требованиям. Местные банки, как правило, работают с состоятельными клиентами и требуют значительного начального депозита. Зато карта, выпущенная в ОАЭ, принимается практически везде в мире и ассоциируется с надёжной юрисдикцией.
Важно понимать: открытие счёта — это не разовое действие. Банк может запросить дополнительные документы уже после открытия, попросить подтвердить источник средств или закрыть счёт при смене внутренней политики. Это нормальная практика, к которой нужно быть готовым.
Онлайн-открытие против личного визита: что реальнее
Онлайн-открытие счёта для россиян доступно, но с оговорками. Большинство банков, предлагающих такую услугу, работают в сегменте необанков или финтех-платформ. Они менее консервативны, быстрее обрабатывают заявки и реже задают лишних вопросов. Но у них есть ограничения: лимиты на операции, отсутствие физических отделений, иногда — ограниченная география использования карты.
Традиционные банки в большинстве случаев требуют личного присутствия. Это означает поездку в страну, запись на приём и иногда — ожидание несколько дней до выпуска карты. Такой путь длиннее, но результат, как правило, надёжнее: полноценный счёт с полным набором функций и более высокими лимитами.
Практический совет: если вы планируете личный визит в страну для открытия счёта, заранее уточняйте актуальные требования конкретного банка — не на форумах, а напрямую. Политика меняется быстро, и опыт человека, открывавшего счёт полгода назад, может быть уже неактуальным. Это одна из самых распространённых причин, по которым люди приезжают и получают отказ.
Какие документы нужны для открытия иностранного счёта
Требования варьируются от банка к банку, но есть базовый набор, который запрашивают практически везде. Загранпаспорт — обязательный документ; внутренний паспорт в большинстве случаев не принимается. Подтверждение адреса проживания — коммунальный счёт, выписка из банка или официальное письмо с вашим именем и адресом. Подтверждение источника дохода — справка о доходах, выписка по счёту, договор с работодателем или контракты с клиентами, если вы фрилансер.
Часть банков дополнительно запрашивает налоговый идентификационный номер страны вашего налогового резидентства. Для россиян это ИНН. Некоторые банки просят заполнить анкету о цели открытия счёта и предполагаемом объёме операций. Это стандартная процедура KYC (Know Your Customer) — знай своего клиента.
Важно подготовить документы заранее и убедиться, что они актуальны. Выписка по счёту не должна быть старше трёх месяцев. Справка о доходах — тоже. Если документы на русском языке, их, как правило, нужно перевести на английский или язык страны банка и заверить у нотариуса. Апостиль требуется не всегда, но лучше уточнить заранее.
Отдельная история — подтверждение адреса для тех, кто живёт за рубежом без официальной регистрации. В этом случае можно использовать выписку из иностранного банка (если она уже есть), договор аренды или письмо от работодателя с указанием адреса. Банки понимают, что у нерезидентов не всегда есть коммунальные счета на своё имя, и принимают альтернативные документы — но только если они официальные.
Одна из частых ошибок — предоставлять устаревшие или неполные документы в надежде, что «и так сойдёт». Банковский комплаенс работает строго: если пакет неполный, заявку либо отклоняют, либо ставят на паузу до получения всех материалов. Это затягивает процесс на недели. Лучше потратить лишний день на сбор документов, чем потом ждать повторного рассмотрения.
Комплаенс и проверки: почему банки отказывают россиянам
Отказ в открытии счёта — не редкость. И дело не всегда в санкциях. Банки во всём мире ужесточили процедуры проверки клиентов после волны регуляторных требований, связанных с противодействием отмыванию денег и финансированием терроризма. Гражданство России автоматически означает повышенный уровень проверки — это факт, с которым нужно считаться.
Комплаенс-офицер банка оценивает несколько факторов. Первый — санкционный статус: есть ли ваше имя в каких-либо международных списках. Второй — профиль рисков страны происхождения. Третий — соответствие заявленного источника дохода предполагаемым операциям. Четвёртый — цель открытия счёта. Если ответы на эти вопросы вызывают сомнения, банк откажет — даже без объяснения причин.
Что реально влияет на решение в вашу пользу? Прозрачная история доходов. Понятная цель счёта. Документы без противоречий. Отсутствие связей с санкционными структурами. Иногда помогает рекомендация от уже существующего клиента банка — в некоторых учреждениях это реально ускоряет процесс.
Специалисты, работающие с открытием иностранных счетов для россиян, отмечают: одна из самых частых причин отказа — несоответствие между заявленным доходом и запрашиваемым типом счёта. Если человек указывает скромный доход, но хочет открыть счёт с высокими лимитами для бизнес-операций, это сразу вызывает вопросы у комплаенса. Лучше начинать с базового счёта и наращивать лимиты по мере формирования истории.
Важно также понимать: отказ одного банка не означает отказ всей системы. Банки в одной и той же стране могут иметь разные политики в отношении нерезидентов. Один откажет без объяснений, другой откроет счёт за час. Поэтому не стоит останавливаться после первого неудачного опыта — нужно пробовать альтернативные варианты.
Как повысить шансы на одобрение
Подготовка к открытию счёта — это не просто сбор бумаг. Это выстраивание убедительного профиля клиента. Банк должен понять, кто вы, откуда у вас деньги и зачем вам нужен счёт именно в этом банке. Чем яснее и последовательнее вы отвечаете на эти вопросы — тем выше шансы.
Несколько конкретных шагов, которые реально работают:
- Подготовьте выписку по российскому счёту за последние шесть месяцев — это подтверждает регулярность доходов.
- Переведите все документы на английский язык заранее, даже если банк этого не требует явно.
- Укажите реальную и конкретную цель счёта: «оплата услуг зарубежных подрядчиков» звучит убедительнее, чем «для личных нужд».
- Если у вас есть контракты с иностранными компаниями — приложите их копии.
- Не указывайте завышенный предполагаемый оборот: начните с реалистичных цифр.
- Будьте готовы к дополнительным вопросам и отвечайте быстро — промедление с документами часто трактуется как признак ненадёжности.
- Если есть возможность — воспользуйтесь помощью посредника, знакомого с требованиями конкретного банка.
Это не гарантия одобрения, но существенно снижает вероятность отказа по формальным причинам.
Налоговые обязательства: что нужно знать до открытия счёта
Открытие иностранного счёта — это не только банковская, но и налоговая история. Российское законодательство обязывает граждан уведомлять Федеральную налоговую службу об открытии счёта в иностранном банке. Срок — один месяц с момента открытия. Это не рекомендация, а требование закона. Нарушение влечёт штраф.
Помимо уведомления, ежегодно нужно подавать отчёт о движении средств по иностранному счёту. Если вы налоговый резидент России, это обязательно — независимо от того, где физически находится банк и сколько денег на счёте. Исключение действует только для тех, кто провёл за рубежом более 183 дней в году и тем самым утратил статус налогового резидента России.
Ещё один нюанс — валютное законодательство. Россия ввела ряд ограничений на операции с иностранной валютой через зарубежные счета. Часть транзакций, которые раньше были разрешены, сейчас требуют специального разрешения или запрещены. Перед тем как активно использовать иностранный счёт, стоит проконсультироваться с юристом, специализирующимся на валютном праве.
Незнание закона не освобождает от ответственности — это банальная фраза, но в данном случае она буквальна. Люди, которые открыли счета за рубежом и не подали уведомление, рискуют получить штраф при первой же налоговой проверке. Причём сам факт наличия иностранного счёта налоговые органы могут узнать через механизм автоматического обмена финансовой информацией между странами.
Практическое правило: сначала разберитесь с налоговыми обязательствами, потом открывайте счёт. Это сэкономит нервы и деньги.
Специалисты в области международного налогового планирования рекомендуют: не смешивайте личные и деловые средства на одном иностранном счёте. Это усложняет отчётность и может вызвать вопросы у налоговых органов обеих стран — и России, и страны банка. Лучше сразу открыть два отдельных счёта или использовать разные карты для разных целей.
Финтех-решения как альтернатива традиционным банкам
Необанки и финтех-платформы стали реальной альтернативой для тех, кому отказали в традиционном банке или кто не хочет тратить время на личный визит. Такие сервисы работают полностью онлайн, открывают счета быстрее и предъявляют менее строгие требования к документам. Карта приходит по почте или доступна в виртуальном формате уже через несколько дней после одобрения.
Среди популярных юрисдикций для финтех-карт — Армения, Казахстан, Грузия и ряд офшорных зон. Карты таких сервисов, как правило, работают в системах Visa или Mastercard и принимаются в большинстве стран мира. Это решает основную задачу — оплачивать покупки и услуги за рубежом.
Но у финтех-решений есть ограничения, о которых важно знать заранее. Во-первых, лимиты: суточные и месячные лимиты на операции обычно ниже, чем у традиционных банков. Во-вторых, приём переводов: не все финтех-карты позволяют получать банковские переводы от юридических лиц — это критично для фрилансеров. В-третьих, надёжность: финтех-компании закрываются чаще, чем банки, и история знает случаи, когда клиенты теряли доступ к средствам.
Easy Payments работает в этом сегменте и предлагает решения, ориентированные именно на россиян и жителей стран СНГ, которым нужен доступ к международным платёжным инструментам. Это не просто выпуск карты, а комплексный подход: помощь с документами, подбор подходящей юрисдикции и сопровождение на каждом этапе.
Выбирая финтех-решение, обращайте внимание на несколько вещей: в какой стране зарегистрирована компания, есть ли у неё лицензия финансового регулятора, как работает поддержка и что происходит со средствами при блокировке счёта. Это не паранойя — это разумная осторожность.
Виртуальные карты: быстро, но не для всего
Виртуальная карта — это карта без физического носителя. Она существует только в приложении и предназначена прежде всего для онлайн-платежей. Открыть её можно за несколько минут, иногда — без верификации личности или с минимальной проверкой.
Виртуальные карты хорошо работают для оплаты подписок, покупок в интернет-магазинах и пополнения цифровых кошельков. Но они не подходят для снятия наличных, использования в офлайн-терминалах и получения банковских переводов. Если вам нужна карта «для всего» — виртуальный вариант станет лишь частичным решением.
Ещё один момент: часть сервисов, выпускающих виртуальные карты для россиян, работают в серых зонах — без чёткой регуляторной базы. Это означает риск: счёт могут заблокировать без предупреждения, а вернуть средства окажется сложно. Поэтому виртуальную карту лучше использовать как вспомогательный инструмент, а не как основной финансовый счёт.
Подводные камни: типичные ошибки при открытии зарубежного счёта
Ошибки при открытии иностранного счёта делятся на две категории: документальные и стратегические. Документальные — это неполный пакет, устаревшие справки, отсутствие перевода. Стратегические — неправильный выбор банка, несоответствие типа счёта реальным потребностям, игнорирование налоговых обязательств.
Одна из самых распространённых стратегических ошибок — выбор банка по отзывам на форумах без проверки актуальной политики. Ситуация меняется быстро. Банк, который полгода назад без проблем открывал счета россиянам, сегодня может требовать ВНЖ или вовсе отказывать. Актуальная информация — только из первых рук: звонок или письмо в банк напрямую.
Другая ошибка — пополнять иностранный счёт сразу крупной суммой сразу после открытия. Это вызывает вопросы у комплаенса. Банки ожидают, что новый счёт будет использоваться постепенно. Резкое поступление большой суммы может привести к заморозке счёта и запросу на объяснение источника средств. Лучше начинать с небольших транзакций и наращивать обороты постепенно.
Третья ошибка — игнорировать коммуникацию с банком. Если банк прислал запрос на документы или уточнение — отвечать нужно быстро и полно. Промедление часто трактуется как уклонение, и счёт могут заблокировать превентивно.
Четвёртая — не читать договор. В условиях обслуживания может быть прописано, что счёт закрывается при отсутствии операций, при смене резидентства или при изменении санкционного статуса страны происхождения клиента. Это стандартные оговорки, но они имеют реальные последствия.
Практика показывает: люди, которые обращаются за помощью к специалистам после получения отказа, в большинстве случаев совершили одну и ту же ошибку — они не уточнили требования конкретного банка заранее и пришли с неполным пакетом документов. Консультация перед подачей заявки экономит время и снижает риск попасть в «чёрный список» конкретного банка после повторного отказа.
Как пользоваться иностранной картой и не потерять доступ к ней
Открыть счёт — половина дела. Важно правильно им пользоваться, чтобы не потерять доступ. Банки регулярно мониторят операции по счетам нерезидентов, и любое нестандартное поведение может стать поводом для проверки или блокировки.
Первое правило — регулярность. Счёт должен жить: хотя бы несколько операций в месяц. Даже небольшие транзакции — оплата подписки, перевод другу — сигнализируют банку, что счёт используется по назначению. Неактивные счета чаще попадают под ревизию.
Второе правило — не использовать счёт для операций, которые не соответствуют заявленной цели. Если вы открывали счёт «для личных расходов», а потом начали принимать на него платежи от десятков юридических лиц — это красный флаг для комплаенса. Цель счёта должна совпадать с реальным характером операций.
Третье правило — следить за уведомлениями от банка. Запросы на документы, уведомления об изменении условий обслуживания, письма с просьбой подтвердить личность — всё это нужно обрабатывать оперативно. Игнорирование таких сообщений — прямой путь к блокировке.
Четвёртое — не хранить на иностранном счёте крупные суммы без необходимости. Это не только риск блокировки, но и валютный риск: курс может измениться, а конвертация обойдётся дороже, чем вы рассчитывали. Используйте счёт как транзитный инструмент, а не как сберегательный.
Easy Payments предоставляет своим клиентам поддержку не только на этапе открытия, но и в процессе использования карты. Это важно, потому что вопросы возникают не только при открытии — они появляются и через полгода, когда банк вдруг запрашивает дополнительные документы или меняет условия обслуживания.
Сравнение вариантов: как выбрать подходящее решение
Выбор между традиционным банком, необанком и финтех-сервисом зависит от ваших конкретных задач, готовности к поездке и требований к надёжности. Универсального ответа нет — есть подходящий вариант для каждой ситуации.
Традиционный банк в дружественной стране — лучший выбор для тех, кому нужен полноценный счёт с высокими лимитами, возможностью получать банковские переводы и долгосрочной стабильностью. Минус — личный визит, более строгий комплаенс и более длительный процесс открытия. Зато такой счёт реже блокируют и он воспринимается партнёрами как более серьёзный инструмент.
Необанк или финтех-платформа — оптимально для тех, кто хочет быстро получить рабочую карту без поездки. Процесс занимает дни, а не недели. Подходит для онлайн-платежей, подписок, небольших переводов. Ограничения по лимитам и функциям — реальный минус для тех, кто планирует активное использование.
Виртуальная карта — самый быстрый вариант, но с наибольшим количеством ограничений. Подходит как временное решение или дополнительный инструмент, а не как основной счёт.
При выборе стоит также учитывать стоимость обслуживания. Некоторые банки берут ежемесячную комиссию за ведение счёта нерезидента. Финтех-сервисы часто берут комиссию за конвертацию или снятие наличных. Эти расходы нужно учитывать заранее, чтобы не оказаться в ситуации, когда содержание карты обходится дороже, чем выгода от её использования.
Easy Payments помогает клиентам сориентироваться в этом разнообразии и выбрать вариант, соответствующий их задачам и возможностям. Это особенно важно для тех, кто впервые сталкивается с процессом открытия иностранного счёта и не знает, с чего начать.
На что обращать внимание при выборе финтех-сервиса
Рынок финтех-карт для россиян вырос, но вместе с ним выросло и количество сомнительных предложений. Некоторые сервисы обещают карту «без верификации» или «без вопросов» — это должно настораживать, а не привлекать. Карта без надлежащей верификации владельца — это карта с высоким риском блокировки при первой же проверке.
При выборе финтех-сервиса важно проверить несколько вещей. Наличие лицензии финансового регулятора — это базовое требование. Страна регистрации компании — она определяет, под какое законодательство подпадают ваши средства. Условия хранения средств — застрахованы ли они, и если да, то на какую сумму. Политика блокировки счетов — что происходит с деньгами, если счёт заморожен.
Также стоит обратить внимание на отзывы — не на сайте самого сервиса, а на независимых платформах. Реальный опыт пользователей часто выявляет проблемы, которые не описаны в официальных условиях. Особенно полезны отзывы о том, как сервис ведёт себя при проблемных ситуациях: блокировках, спорных транзакциях, запросах на документы.
Easy Payments — один из сервисов, ориентированных на помощь клиентам из России и СНГ в получении доступа к международным финансовым инструментам. Компания работает прозрачно и сопровождает клиентов на всех этапах — от выбора юрисдикции до решения вопросов с банком после открытия счёта.
Практические шаги: с чего начать прямо сейчас
Если вы дочитали до этого места, у вас уже есть понимание общей картины. Теперь — конкретные шаги. Первый: определите цель. Для чего именно вам нужна карта — оплата подписок, приём платежей от клиентов, использование за рубежом? От ответа зависит всё остальное.
Второй шаг: оцените готовность к поездке. Если вы готовы съездить в Армению, Грузию или Казахстан — рассматривайте традиционные банки. Если нет — ищите надёжный финтех-сервис с лицензией.
Третий шаг: соберите документы. Загранпаспорт, подтверждение адреса, подтверждение дохода, перевод на английский. Лучше подготовить больше, чем меньше.
Четвёртый шаг: уточните актуальные требования выбранного банка или сервиса. Напрямую, не через форумы.
Пятый шаг: подайте заявку и будьте готовы оперативно отвечать на запросы. Скорость реакции часто влияет на итоговое решение.
Шестой шаг: после открытия счёта — подайте уведомление в налоговую. Не откладывайте это на потом.
Седьмой шаг: начните пользоваться картой сразу — небольшими транзакциями, чтобы сформировать историю операций.
Каждый из этих шагов кажется простым по отдельности, но на практике именно их последовательность и полнота определяют успех. Люди, которые пропускают один из этапов — чаще всего второй или шестой — сталкиваются с проблемами позже. Системный подход здесь работает лучше, чем попытка действовать интуитивно.
Статья охватила ключевые вопросы: зачем россиянину нужна иностранная карта, в каких странах её реально открыть, какие документы требуются, как пройти комплаенс-проверку, какие налоговые обязательства возникают и как избежать типичных ошибок при использовании счёта. Читатель получил практическую карту действий — от определения цели до первых транзакций.
Если вы хотите получить персональную консультацию по выбору подходящего варианта и сопровождение на всех этапах, подробная информация о доступных решениях размещена на easypayments.online.
Карта иностранного банка для россиянина: открываем счёт за рубежом без поездки
Получить банковскую карту иностранного банка сегодня реально, не выходя из дома. Санкционные ограничения закрыли привычные пути, но не перекрыли их полностью. Россияне по-прежнему могут открывать счета в зарубежных банках и платёжных системах — дистанционно, через специализированные сервисы. Один из таких сервисов — Easy Payments, который помогает пройти весь путь от выбора юрисдикции до получения работающей карты. В этом материале разберём, как устроен этот процесс, какие страны реально доступны и каких ошибок лучше не совершать.
Зачем россиянину карта зарубежного банка
Вопрос звучит риторически только на первый взгляд. На практике за ним стоят очень конкретные задачи. Часть людей работает на иностранных заказчиков и получает оплату в валюте. Другие регулярно путешествуют или живут за рубежом несколько месяцев в году. Третьи ведут бизнес с партнёрами из Европы, Азии или Ближнего Востока и нуждаются в инструменте для расчётов, который не вызывает вопросов у контрагента.
Российские карты — «Мир», а также карты Visa и Mastercard, выпущенные российскими банками, — не принимаются в большинстве стран. Это не временная неудобность, а устойчивая реальность, с которой приходится считаться. Зарубежный счёт решает сразу несколько проблем: позволяет оплачивать подписки на международные сервисы, бронировать отели и авиабилеты, получать переводы от работодателей и клиентов за рубежом.
Отдельная история — фрилансеры и цифровые номады. Для них иностранный счёт — это не роскошь, а рабочий инструмент. Платформы вроде международных бирж труда или рекламных сетей требуют карту, выпущенную за пределами России. Без неё вывести заработанное просто невозможно.
Есть и менее очевидный мотив — диверсификация. Держать все средства только в российских банках становится для многих некомфортным решением. Зарубежный счёт даёт дополнительную финансовую подушку и независимость от внутренних ограничений. Это не уклонение от налогов и не нарушение закона — это обычная финансовая гигиена, которую практикуют люди по всему миру.
Важно понимать: открытие счёта за рубежом не означает автоматического нарушения российского законодательства. Гражданин России вправе иметь счета в иностранных банках. Однако существуют требования об уведомлении налоговой службы и отчётности по движению средств. Об этом подробнее — в отдельном разделе. Здесь же важно зафиксировать: потребность в зарубежной карте у россиян реальная, массовая и вполне легальная.
Кому это особенно актуально прямо сейчас
Среди тех, кто активно ищет решение, выделяется несколько групп. Первая — IT-специалисты и разработчики, работающие на зарубежные компании. Их работодатели часто просто не могут перевести деньги на российский счёт из-за ограничений со стороны своих банков. Вторая группа — предприниматели с ВЭД: импортёры, экспортёры, те, кто закупает товары за рубежом или продаёт туда. Третья — люди, переехавшие или планирующие переезд: им карта нужна ещё до того, как они окажутся на новом месте.
Отдельно стоит упомянуть тех, кто монетизирует контент на международных платформах. YouTube, Patreon, различные подписные сервисы — все они требуют карту иностранного банка для выплат. Без неё деньги просто зависают или не начисляются вовсе.
Наконец, есть категория людей, которые просто хотят иметь резервный платёжный инструмент на случай непредвиденных обстоятельств. Это рациональный подход, который не требует особого обоснования. Иметь запасной вариант — нормальная практика.
Какие страны реально открывают счета россиянам
Это один из самых практичных вопросов, и здесь важно говорить честно: не все юрисдикции одинаково доступны. После введения санкций многие европейские банки де-факто прекратили открывать счета гражданам России. Однако ряд направлений остаётся рабочим.
Среди наиболее доступных вариантов — страны Ближнего Востока: ОАЭ, Бахрейн, Оман. Здесь банки и платёжные системы в целом лояльны к россиянам, особенно если у человека есть подтверждённый источник дохода или бизнес-интерес в регионе. Грузия и Армения также остаются популярными направлениями — там открытие счёта для россиян исторически проще, хотя в последнее время банки ужесточают проверки.
Казахстан — ещё один вариант для тех, кто хочет счёт в ближнем зарубежье с возможностью работы в долларах или евро. Турция принимает россиян, хотя требования к документам там выросли. Сербия, Черногория, Северная Македония — всё это рабочие направления, но с нюансами: некоторые банки требуют личного визита, другие допускают дистанционное открытие.
Азиатские юрисдикции — Гонконг, Сингапур — теоретически интересны, но на практике открыть счёт там без местного адреса, компании или статуса резидента крайне сложно. Это скорее вариант для бизнеса, а не для физического лица.
Отдельного внимания заслуживают платёжные системы и необанки. Они не являются классическими банками, но выпускают полноценные карты Visa или Mastercard, принимаемые по всему миру. Ряд таких сервисов зарегистрирован в Европе, Великобритании или на Карибах и открывает счета россиянам дистанционно — при наличии нужных документов.
Главный практический вывод: доступность конкретной страны зависит не только от политики, но и от индивидуальных обстоятельств заявителя — гражданства, налогового резидентства, источника дохода, наличия второго паспорта или ВНЖ.
Платёжные системы как альтернатива классическому банку
Необанки и платёжные сервисы стали полноценной альтернативой традиционным банкам для многих россиян. Они быстрее открывают счета, меньше бюрократии, и зачастую весь процесс занимает несколько дней вместо нескольких недель.
Такие сервисы, как правило, работают по лицензии электронных денег или платёжного учреждения. Это означает, что они не являются банками в классическом смысле, но могут выпускать карты, принимать и отправлять переводы, конвертировать валюту. Для большинства повседневных задач этого более чем достаточно.
Важный нюанс: некоторые платёжные сервисы формально открыты для россиян, но на практике блокируют счета при первой же верификации. Поэтому перед подачей заявки стоит убедиться, что сервис действительно работает с гражданами России — желательно через тех, кто уже прошёл этот путь, или через посредника, специализирующегося на таких задачах.
Какие документы потребуются для открытия счёта
Требования к документам варьируются в зависимости от страны и типа финансового учреждения. Однако есть базовый набор, который запрашивают практически везде.
Прежде всего — действующий загранпаспорт. Это обязательное условие без исключений. Срок действия паспорта должен быть достаточным: большинство банков требуют, чтобы до его истечения оставалось не менее шести месяцев, а некоторые — год и более.
Подтверждение адреса проживания — второй стандартный документ. Это может быть счёт за коммунальные услуги, выписка из банка с адресом или официальное письмо от государственного органа. Проблема в том, что для россиян, живущих в России, подтвердить адрес в понятном для иностранного банка формате бывает непросто: многие документы на русском языке требуют нотариально заверенного перевода.
Подтверждение источника дохода — третий ключевой элемент. Банк хочет понять, откуда у вас деньги. Это может быть трудовой договор, справка о доходах, выписка с российского счёта, договор с клиентом или налоговая декларация. Чем прозрачнее источник дохода, тем выше шансы на одобрение.
Для некоторых юрисдикций дополнительно запрашивают налоговый идентификатор (ИНН), анкету о происхождении средств, а также информацию о цели открытия счёта. Это стандартная процедура KYC (Know Your Customer) — банки обязаны её проводить по международным требованиям.
Типичная ошибка — подавать документы без предварительной подготовки. Если перевод сделан некачественно, нотариальное заверение отсутствует или документы устарели, банк откажет или затянет рассмотрение на недели. Лучше потратить время на подготовку заранее, чем переделывать всё с нуля.
Нотариальный перевод и апостиль: когда они нужны
Не все документы требуют нотариального перевода, но для официальных бумаг — паспорта, свидетельств, справок — это часто обязательное условие. Апостиль нужен реже: как правило, он требуется для документов, которые должны подтвердить юридический статус человека или компании.
Практический совет: уточняйте требования конкретного банка или сервиса до того, как тратить деньги на перевод и заверение. Требования различаются даже внутри одной страны — разные банки могут запрашивать разный пакет. Сэкономленное время и деньги здесь важнее, чем попытка угадать универсальный набор.
Если вы пользуетесь посредником или специализированным сервисом, он, как правило, заранее сообщает точный перечень документов под конкретный банк. Это существенно снижает риск отказа из-за технических несоответствий.
Как открыть счёт удалённо: пошаговый процесс
Дистанционное открытие счёта — это не магия, а последовательность конкретных шагов. Разберём их по порядку.
Первый шаг — выбор юрисдикции и финансового учреждения. Это самый важный этап, от которого зависит всё остальное. Нужно учитывать: принимает ли банк граждан России, возможно ли открытие без личного визита, какова репутация учреждения, есть ли ограничения по валютам или операциям.
Второй шаг — сбор и подготовка документов. Как уже говорилось, это загранпаспорт, подтверждение адреса и источника дохода. Дополнительные документы — по требованию конкретного банка.
Третий шаг — заполнение анкеты. Большинство современных банков и платёжных сервисов имеют онлайн-форму. Её нужно заполнить аккуратно: ошибки в написании имени, адреса или паспортных данных могут стать основанием для отказа.
Четвёртый шаг — верификация личности. Обычно это видеозвонок с сотрудником банка или загрузка фото/видео с паспортом. Некоторые сервисы используют автоматизированные системы проверки — тогда весь процесс занимает минуты.
Пятый шаг — ожидание решения. Сроки варьируются от нескольких часов до нескольких недель в зависимости от учреждения и полноты документов.
Шестой шаг — активация карты и первый депозит. После одобрения счёта нужно внести минимальную сумму (если требуется) и активировать карту. Физическую карту доставляют почтой, виртуальную — предоставляют сразу в приложении.
Эксперт по международным финансовым сервисам рекомендует: перед подачей заявки сделайте тестовый звонок или напишите в чат поддержки банка и прямо спросите, открывают ли они счета гражданам России. Ответ службы поддержки — не юридическая гарантия, но позволяет отсеять заведомо бесперспективные варианты до того, как вы потратили время на сбор документов.
Видеоверификация: как пройти без проблем
Видеозвонок с банковским сотрудником пугает многих, хотя на практике это короткая формальная процедура. Сотрудник проверяет, что вы — тот, за кого себя выдаёте, и что паспорт настоящий.
Несколько практических советов: выберите тихое место с хорошим освещением. Паспорт держите так, чтобы данные были чётко видны на камере. Отвечайте коротко и по существу — сотрудник следует скрипту, лишние подробности только затягивают разговор. Если звонок на английском, а ваш уровень языка невысок — заранее подготовьте ключевые фразы: имя, адрес, цель открытия счёта.
Если банк предлагает автоматизированную верификацию через приложение, убедитесь, что камера вашего телефона работает корректно и фото получаются чёткими. Размытые или тёмные снимки — частая причина отклонения заявки на этом этапе.
Налоговые обязательства: что нужно знать россиянину
Открытие счёта за рубежом — законное право гражданина России. Но это право сопровождается рядом обязательств перед российскими налоговыми органами.
Первое и главное: об открытии счёта в иностранном банке необходимо уведомить Федеральную налоговую службу. Срок — в течение одного месяца с момента открытия счёта. Форма уведомления стандартная, подаётся через личный кабинет налогоплательщика или лично в инспекцию.
Второе обязательство — ежегодный отчёт о движении средств по зарубежному счёту. Он подаётся до 1 июня года, следующего за отчётным. В отчёте указываются остатки на начало и конец года, а также суммы зачислений и списаний. Это не декларация о доходах — это именно отчёт о движении средств.
Важный нюанс: требование об уведомлении и отчётности распространяется на налоговых резидентов России. Если человек провёл за рубежом более 183 дней в году, он может утратить статус налогового резидента, и тогда правила меняются. Это отдельная и достаточно сложная тема, требующая консультации с налоговым специалистом.
Ещё один момент: доходы, поступающие на зарубежный счёт, облагаются налогом в России, если вы являетесь её налоговым резидентом. Факт того, что деньги находятся за рубежом, не освобождает от налоговых обязательств. Это важно учитывать при планировании структуры доходов.
Типичная ошибка — думать, что счёт за рубежом «невидим» для российских налоговых органов. Россия участвует в международном автоматическом обмене налоговой информацией с рядом стран, и этот список постепенно расширяется.
Эксперт по международным финансовым сервисам советует: не откладывайте подачу уведомления об открытии счёта. Штрафы за нарушение сроков невелики, но сам факт просрочки создаёт лишние вопросы при последующих проверках. Лучше сделать это сразу — это занимает не более 15 минут через личный кабинет ФНС.
Типичные ошибки при открытии счёта за рубежом
Практика показывает, что большинство отказов и задержек связаны с одними и теми же просчётами. Разберём их честно, без прикрас.
Первая ошибка — выбор банка без проверки его реальной политики в отношении россиян. Многие учреждения формально не запрещают открытие счетов, но на практике отказывают на этапе проверки документов. Время потрачено, нервы израсходованы, результата нет.
Вторая ошибка — неполный или некорректный пакет документов. Особенно часто проблемы возникают с подтверждением адреса: документ устарел, не переведён, не заверен или не соответствует требованиям конкретного банка.
Третья ошибка — указание недостоверной информации в анкете. Даже небольшое расхождение между данными в анкете и документами может привести к отказу. Банки проверяют всё тщательно.
Четвёртая ошибка — игнорирование требований о минимальном остатке. Некоторые банки требуют поддерживать определённую сумму на счёте. Если этого не делать, счёт могут заморозить или закрыть.
Пятая ошибка — отсутствие уведомления российской налоговой службы. Об этом уже говорилось выше, но это настолько частая ошибка, что стоит повторить.
Вот краткий список того, что стоит проверить перед подачей заявки:
- Паспорт действителен ещё минимум шесть месяцев.
- Подтверждение адреса не старше трёх месяцев.
- Все документы переведены и заверены, если это требуется.
- Источник дохода задокументирован и понятен банку.
- Вы уточнили, принимает ли банк граждан России.
- Вы готовы к видеоверификации или загрузке документов онлайн.
- Вы знаете о необходимости уведомить ФНС после открытия счёта.
Шестая ошибка, о которой говорят реже, — попытка открыть счёт через сомнительных посредников, которые обещают «гарантированный результат» за большую предоплату. Легальный сервис не даёт стопроцентных гарантий, потому что решение всегда остаётся за банком. Но он существенно повышает шансы и берёт на себя бюрократическую работу.
Как работает дистанционное открытие через специализированный сервис
Самостоятельное открытие счёта возможно, но требует времени, знания языка и понимания специфики конкретной страны. Специализированный сервис берёт эту работу на себя.
Схема работы, как правило, выглядит так. Клиент оставляет заявку, описывает свою ситуацию — гражданство, цель открытия счёта, предпочтительную юрисдикцию. Специалист сервиса анализирует запрос и предлагает подходящие варианты с учётом реальной доступности. Затем клиент собирает документы по точному списку, который предоставляет сервис. Сервис помогает с оформлением, при необходимости — с переводами и заверением. Заявка подаётся от имени клиента или вместе с ним, в зависимости от требований банка.
Главное преимущество такого подхода — экономия времени и снижение риска отказа. Сервис знает, какие банки реально работают с россиянами прямо сейчас, какие требования актуальны, и как правильно представить документы. Это особенно ценно, когда ситуация меняется быстро: то, что работало полгода назад, сегодня может уже не работать.
Easy Payments — один из сервисов, специализирующихся на этой задаче. Команда работает с несколькими юрисдикциями и помогает подобрать вариант под конкретную ситуацию клиента. Это не универсальное решение для всех, но для многих — самый прямой путь к рабочей зарубежной карте.
Эксперт по международным финансовым сервисам отмечает: при выборе посредника обращайте внимание не на обещания, а на конкретику. Хороший сервис скажет вам честно, если ваш случай сложный, и объяснит почему — вместо того чтобы брать деньги и тянуть время.
На что обращать внимание при выборе посредника
Рынок посреднических услуг в этой нише неоднороден. Есть добросовестные игроки, есть мошенники, есть просто некомпетентные сервисы. Несколько признаков надёжного партнёра: прозрачные условия работы и стоимость услуг, конкретный перечень банков и юрисдикций, с которыми сервис реально работает, возможность задать вопросы до оплаты, отзывы реальных клиентов с конкретными деталями.
Красные флаги: гарантия 100% результата, отсутствие информации о команде и юридическом лице, требование полной предоплаты без договора, уклончивые ответы на прямые вопросы о конкретных банках.
Изи Пейментс, как и любой добросовестный сервис в этой нише, работает с реальными партнёрами и не обещает невозможного. Это важный маркер доверия.
Виртуальная карта vs физическая: что выбрать
Многие зарубежные банки и платёжные сервисы предлагают два варианта карты — виртуальную и физическую. Разница между ними существеннее, чем кажется.
Виртуальная карта выдаётся мгновенно после одобрения счёта. Она существует только в цифровом виде — в приложении или в виде набора реквизитов. Такая карта отлично подходит для онлайн-платежей: покупки в интернет-магазинах, подписки на сервисы, оплата рекламы, вывод средств с платформ. Для оплаты в физических магазинах виртуальную карту можно добавить в Apple Pay или Google Pay — и это работает в большинстве стран.
Физическая карта нужна там, где виртуальная не подходит: снятие наличных в банкомате, оплата в терминалах без NFC, некоторые гостиницы и прокат автомобилей, требующие предъявить карту лично. Физическую карту доставляют почтой — срок доставки в Россию варьируется и зависит от страны-эмитента и текущей ситуации с почтовым сообщением.
Практический совет: если карта нужна срочно для онлайн-задач — начинайте с виртуальной. Физическую можно заказать параллельно или позже, когда убедитесь, что счёт работает корректно. Это экономит время и позволяет начать пользоваться картой сразу, не дожидаясь доставки.
Ещё один момент: некоторые сервисы выпускают карты с ограниченным функционалом на этапе базовой верификации, и расширяют возможности после прохождения расширенной проверки. Уточняйте это заранее, чтобы не столкнуться с неожиданными лимитами.
Изипейментс помогает клиентам разобраться в этих нюансах и выбрать оптимальный формат карты под конкретные задачи — будь то регулярные онлайн-платежи или работа с наличными за рубежом.
Как пользоваться зарубежной картой из России
Получить карту — это только первый шаг. Важно понимать, как ею пользоваться эффективно и безопасно, находясь в России.
Пополнение счёта — первый практический вопрос. Прямые переводы с российских банков на зарубежные счета сейчас ограничены, но не полностью заблокированы. Часть банков принимает переводы через систему SWIFT, хотя с задержками и комиссиями. Альтернатива — криптовалюта как промежуточный инструмент, переводы через третьи страны или платёжные системы, работающие как мост между российской и зарубежной финансовой инфраструктурой.
Онлайн-платежи с зарубежной карты из России работают без ограничений — с точки зрения карты. Технически вы находитесь в России, но карта иностранная, и для продавца это выглядит как обычная транзакция. Некоторые сервисы могут запрашивать дополнительную верификацию при первой оплате с нового устройства — это стандартная процедура безопасности.
Важно следить за курсом конвертации. Если карта в евро, а вы платите в долларах или другой валюте, банк применяет свой обменный курс. Иногда выгоднее иметь мультивалютный счёт или несколько карт в разных валютах.
Безопасность — отдельная тема. Зарубежная карта — это ценный инструмент, и её нужно защищать. Включите уведомления о каждой транзакции, установите лимиты на онлайн-платежи, не сохраняйте данные карты на ненадёжных сайтах.
Изи Пейментс консультирует клиентов не только по вопросам открытия счёта, но и по практике использования карты — это часть комплексного сопровождения.
Пополнение счёта: рабочие способы
Среди способов пополнения зарубежного счёта из России наиболее распространены следующие. Переводы через банки стран-посредников — когда деньги сначала идут на счёт в дружественной стране, а затем переводятся дальше. Это законно, но требует наличия промежуточного счёта. Наличные — актуально для тех, кто выезжает за рубеж: можно внести деньги в банкомате или отделении банка лично. Переводы через международные платёжные системы, которые ещё работают с Россией, — их список меняется, поэтому актуальность нужно проверять на момент использования.
Важно помнить: любые переводы за рубеж от российских физических лиц подпадают под валютное законодательство. Существуют лимиты на суммы переводов, которые периодически пересматриваются. Перед крупным переводом стоит уточнить действующие ограничения.
Сроки, стоимость и реалистичные ожидания
Последний раздел — о том, чего реально ожидать от процесса открытия счёта за рубежом.
Сроки. Быстрее всего открываются счета в платёжных сервисах и необанках — иногда за один-два дня при полном пакете документов. Классические банки работают медленнее: от одной до четырёх недель — нормальный диапазон. В сложных случаях, когда банк запрашивает дополнительные документы, процесс растягивается.
Стоимость. Открытие счёта может быть бесплатным или платным — зависит от учреждения. Платёжные сервисы часто не берут деньги за открытие, но взимают комиссии за обслуживание, операции или обмен валюты. Классические банки могут требовать минимальный остаток или ежемесячную плату. Услуги посредника — отдельная статья расходов, но она оправдана, если экономит время и снижает риск отказа.
Реалистичные ожидания. Не каждая заявка заканчивается успехом с первого раза. Отказ — это не катастрофа, это информация: что именно не понравилось банку, что нужно исправить, какой вариант попробовать следующим. Опытный посредник помогает интерпретировать отказ и скорректировать стратегию.
Ещё один важный момент: карта, которую вы получите, — это не навсегда. Банки периодически проводят повторную верификацию клиентов. Если ваша ситуация изменилась — вы переехали, сменили работу, изменился источник дохода — об этом лучше сообщать проактивно, а не ждать, пока банк сам задаст вопросы.
Изипейментс работает с клиентами на всех этапах — от выбора юрисдикции до сопровождения после открытия счёта. Это важно, потому что вопросы возникают не только в начале пути.
Статья раскрыла ключевые вопросы: зачем россиянину нужна карта зарубежного банка, какие страны и форматы счетов реально доступны, как проходит дистанционное открытие счёта и какие обязательства это влечёт перед российским законодательством. Отдельно разобраны типичные ошибки и практика использования карты из России.
Если вы хотите подобрать подходящий вариант и пройти весь процесс с профессиональной поддержкой, Изи Пейментс поможет разобраться в деталях и выбрать решение под вашу конкретную ситуацию.
Карта иностранного банка для россиян: как платить за рубежом и подключать зарубежные подписки
Ситуация с банковскими картами для россиян изменилась кардинально. Привычные карты перестали работать в большинстве стран, а зарубежные сервисы отказываются принимать российские платёжные инструменты. Именно поэтому иностранная банковская карта для россиян стала не просто удобством, а реальной необходимостью — для поездок, онлайн-покупок и подписок на стриминг, облачные сервисы и профессиональные инструменты. Easy Payments помогает оформить такой инструмент без лишних сложностей — дистанционно и в короткие сроки.
Почему российские карты перестали работать за рубежом
Ещё несколько лет назад россияне спокойно расплачивались картами Visa и Mastercard по всему миру. Сегодня это в большинстве случаев невозможно. Международные платёжные системы приостановили работу с российскими банками, и карты, выпущенные в России, просто не проходят авторизацию за рубежом. Это касается как физических терминалов в магазинах и ресторанах, так и онлайн-платежей на зарубежных сайтах.
Проблема затрагивает несколько сценариев одновременно. Турист, приехавший в Европу или Азию, не может снять наличные в банкомате и оплатить отель. Фрилансер, работающий с иностранными заказчиками, не может получить перевод на карту. Пользователь, привыкший к зарубежным стриминговым сервисам или облачным хранилищам, обнаруживает, что привязать российскую карту к аккаунту больше нельзя.
Карта «Мир» частично решает проблему, но только в ограниченном числе стран. Там, где она принимается, ситуация может измениться в любой момент — это нестабильный инструмент для регулярных трат. Криптовалюта как альтернатива требует технической грамотности и не подходит для повседневных покупок в обычных магазинах.
Единственным надёжным решением остаётся карта, выпущенная иностранным банком или финансовым учреждением. Она работает по стандартным международным правилам, принимается везде, где принимают Visa или Mastercard, и позволяет без ограничений оплачивать подписки, бронировать жильё, покупать авиабилеты и делать покупки в иностранных интернет-магазинах.
Важно понимать, что речь идёт не только о поездках. Многие россияне живут в России, но регулярно используют зарубежные цифровые сервисы: Adobe, Spotify, ChatGPT Plus, различные SaaS-платформы для бизнеса. Без иностранной карты подключить или продлить эти подписки становится практически невозможным. Некоторые пытаются использовать виртуальные карты от посредников, но такие решения часто ненадёжны и блокируются сервисами при первой же проверке.
Ситуация сложная, но не тупиковая. Оформить карту иностранного банка сегодня реально — дистанционно, без необходимости лично ехать в другую страну. Главное — выбрать правильный канал и понять, какие документы потребуются.
Какие страны и банки сохранили доступность для россиян
Не все иностранные финансовые учреждения закрыли доступ для граждан России. В ряде стран — преимущественно в СНГ, на Ближнем Востоке, в Юго-Восточной Азии и Латинской Америке — банки продолжают работать с российскими клиентами. Среди таких направлений чаще всего упоминают Армению, Грузию, Казахстан, ОАЭ, Турцию и ряд других государств.
Однако важно понимать нюансы. Одно дело — открыть счёт лично, приехав в страну. Другое — сделать это дистанционно. Большинство традиционных банков требуют личного визита, подтверждения адреса проживания в стране и нередко — местного налогового номера. Для россиянина, живущего в России, это создаёт серьёзный барьер.
Финтех-компании и специализированные сервисы предлагают более гибкий подход. Они работают с клиентами удалённо, принимают стандартный пакет документов и выпускают карты, которые привязаны к счёту в иностранной юрисдикции. Карта приходит по почте или выдаётся в офисе партнёра — в зависимости от выбранного сервиса. Такой формат значительно проще и быстрее, чем самостоятельное открытие счёта за рубежом.
При выборе направления стоит ориентироваться не только на доступность, но и на стабильность: насколько политическая и экономическая ситуация в стране позволяет рассчитывать на долгосрочное использование карты. Страны с устойчивыми финансовыми системами и нейтральной политической позицией дают больше уверенности в том, что карта будет работать через год так же, как сегодня.
Для чего реально нужна иностранная карта: сценарии использования
Прежде чем оформлять карту, полезно понять, в каких именно ситуациях она нужна. Это помогает выбрать правильный продукт и не переплачивать за функции, которые не понадобятся.
Самый очевидный сценарий — путешествия. Человек едет в Европу, Азию, Америку или на Ближний Восток и хочет расплачиваться картой в магазинах, ресторанах, транспорте и отелях. Иностранная карта решает эту задачу полностью: она работает на любом терминале, поддерживающем Visa или Mastercard, и позволяет снимать наличные в банкоматах по всему миру.
Второй сценарий — оплата зарубежных подписок. Это одна из самых распространённых причин, по которой россияне ищут иностранную карту, даже не выезжая из страны. Стриминговые платформы, облачные хранилища, профессиональные инструменты для дизайнеров, маркетологов и разработчиков — все они требуют карту с иностранным биллинговым адресом. Российская карта здесь не подойдёт даже теоретически.
Третий сценарий — получение оплаты от иностранных работодателей или клиентов. Фрилансеры, удалённые сотрудники международных компаний и предприниматели, работающие с зарубежными рынками, нуждаются в инструменте для получения и расходования валютных средств. Иностранная карта позволяет привязать её к платёжным системам вроде Stripe или PayPal и свободно тратить деньги.
Четвёртый сценарий — покупки в иностранных интернет-магазинах. Многие площадки не принимают карты российских банков даже при наличии технической возможности — из-за политики рисков. Иностранная карта снимает этот барьер.
Наконец, пятый сценарий — хранение средств в иностранной валюте. Карта, привязанная к счёту в евро, долларах или другой валюте, позволяет держать сбережения вне российской финансовой системы и тратить их напрямую без конвертации через рубль.
Подписки на зарубежные сервисы: что работает, а что нет
Оплата зарубежных подписок — отдельная история. Даже если карта формально иностранная, не все сервисы принимают её без вопросов. Ряд платформ проверяет не только страну выпуска карты, но и IP-адрес, с которого происходит регистрация, и страну, указанную в профиле пользователя.
Чтобы подписка прошла успешно, важно соблюдать несколько условий. Карта должна быть выпущена в стране, которая не входит в санкционные списки сервиса. Биллинговый адрес должен совпадать со страной выпуска карты. В идеале — использовать VPN с IP-адресом той же страны при первой привязке карты.
Практика показывает, что карты, выпущенные в Армении, Грузии, Казахстане или ОАЭ, в большинстве случаев принимаются крупными международными платформами. Проблемы чаще возникают с картами малоизвестных финтех-компаний, которые сервисы идентифицируют как «виртуальные» и блокируют превентивно. Поэтому важно выбирать карту от надёжного эмитента с реальным банковским статусом.
Как оформить иностранную карту дистанционно: пошаговый процесс
Оформление иностранной карты без личного визита в банк — реальная процедура, которую сегодня предлагают специализированные финансовые сервисы. Процесс отличается от открытия обычного банковского счёта, но при правильном подходе занимает от нескольких дней до пары недель.
Первый шаг — выбор сервиса или финансового посредника. Важно убедиться, что компания работает легально, имеет лицензию в стране выпуска карты и предоставляет реальный банковский продукт, а не виртуальный кошелёк без гарантий. Репутация и прозрачность условий — ключевые критерии на этом этапе.
Второй шаг — сбор документов. Как правило, требуется загранпаспорт (иногда внутренний паспорт), подтверждение адреса проживания (например, коммунальная квитанция или выписка из банка) и заполненная анкета. В некоторых случаях потребуется видеозвонок для верификации личности.
Третий шаг — подача заявки. Большинство сервисов принимают документы онлайн через личный кабинет или по электронной почте. После проверки документов клиент получает подтверждение и информацию о сроках выпуска карты.
Четвёртый шаг — получение карты. Физическую карту отправляют по почте или курьером. Виртуальную карту для онлайн-платежей можно получить значительно быстрее — иногда в течение нескольких часов после одобрения заявки.
Пятый шаг — активация и пополнение. После получения карту нужно активировать по инструкции и пополнить счёт. Пополнение обычно возможно банковским переводом, через криптовалюту или другими способами в зависимости от сервиса.
Типичная ошибка на этом этапе — торопиться и подавать документы сразу в несколько мест без предварительного изучения условий. Это может привести к отказам, которые осложнят последующие заявки. Лучше выбрать один надёжный канал и пройти процедуру внимательно.
Документы и требования: что нужно подготовить заранее
Требования к документам варьируются в зависимости от страны выпуска карты и конкретного сервиса. Однако есть базовый набор, который запрашивают в большинстве случаев.
Загранпаспорт — обязательный документ практически везде. Он подтверждает личность и гражданство. Важно, чтобы срок действия паспорта был достаточным: как правило, не менее шести месяцев до истечения.
Подтверждение адреса — второй ключевой документ. Это может быть квитанция за коммунальные услуги, выписка из банка с указанием адреса или любой официальный документ, датированный не позднее трёх месяцев назад. Некоторые сервисы принимают и российские документы, другие требуют подтверждение адреса в стране выпуска карты.
Иногда запрашивают дополнительные документы: ИНН, СНИЛС, справку о доходах или объяснение источника средств. Это стандартная практика в рамках процедур противодействия отмыванию денег (AML). Не стоит воспринимать такие запросы как признак недоверия — это обычная банковская процедура.
Полезный совет: заранее подготовьте все документы в хорошем качестве, переведите их на английский язык (если требуется нотариальный перевод — уточните заранее) и проверьте, что данные во всех документах совпадают. Расхождения в написании имени или адреса — одна из самых частых причин задержек и отказов.
Карта для поездок за рубеж: на что обратить внимание
Использование иностранной карты в путешествии требует небольшой подготовки. Карта, которая отлично работает для онлайн-подписок, может оказаться неудобной в поездке — и наоборот. Поэтому важно заранее изучить условия конкретного продукта.
Первое, на что стоит обратить внимание, — это комиссии за снятие наличных в банкоматах. Многие карты взимают фиксированную комиссию за каждое снятие плюс процент от суммы. В поездке это может существенно увеличить расходы, особенно если снимать небольшие суммы несколько раз.
Второй момент — курс конвертации валюты. Карты работают в разных валютах, и при оплате в третьей валюте (например, картой в евро за покупку в долларах) может применяться двойная конвертация. Это называется кросс-курс, и он почти всегда невыгоднее прямого обмена.
Третий момент — лимиты на операции. Некоторые карты имеют суточные или месячные лимиты на снятие наличных и безналичные платежи. Перед поездкой стоит уточнить эти лимиты и при необходимости увеличить их через службу поддержки.
Четвёртый момент — работа карты в конкретной стране. Несмотря на то что Visa и Mastercard принимаются повсеместно, в некоторых странах есть нюансы: требование чипа и PIN-кода вместо подписи, ограничения на бесконтактные платежи, особенности работы банкоматов. Лучше заранее изучить особенности страны назначения.
Практика показывает, что перед первой поездкой с новой иностранной картой стоит сделать небольшую тестовую транзакцию — например, оплатить что-то онлайн или снять минимальную сумму в банкомате сразу после прилёта. Это позволяет убедиться, что карта работает корректно, до того как возникнет реальная необходимость в крупном платеже. Такой подход избавляет от неприятных сюрпризов в самый неподходящий момент.
Бесконтактные платежи и мобильные кошельки за рубежом
Бесконтактные платежи через смартфон стали стандартом во многих странах. Apple Pay, Google Pay и аналоги работают там, где есть поддерживающий терминал — а это большинство современных магазинов, кафе и транспортных систем в развитых странах.
Иностранная карта, как правило, можно привязать к мобильному кошельку. Это удобно: не нужно носить с собой физическую карту, а оплата происходит быстрее. Однако важно учитывать, что доступность Apple Pay или Google Pay зависит от страны выпуска карты и политики платёжной системы.
Для россиян, использующих смартфоны на Android, актуален вопрос доступности Google Pay в конкретном регионе. В ряде стран сервис работает без ограничений, в других — требует дополнительных настроек. Стоит заранее проверить совместимость карты с мобильными платёжными системами ещё до поездки.
Типичные ошибки при оформлении и использовании иностранной карты
Опыт людей, уже прошедших через процедуру оформления иностранной карты, позволяет выделить несколько распространённых ошибок. Их знание экономит время, деньги и нервы.
Первая ошибка — выбор карты только по скорости оформления. Быстро — не всегда хорошо. Некоторые сервисы предлагают карту буквально за день, но при ближайшем рассмотрении оказывается, что это виртуальный кошелёк без реального банковского статуса. Такие карты часто не принимаются на крупных платформах или блокируются после первой же транзакции.
Вторая ошибка — игнорирование условий пополнения и вывода средств. Некоторые карты легко пополнить, но сложно вывести деньги обратно. Это особенно важно, если карта используется для получения оплаты от клиентов.
Третья ошибка — хранение всех сбережений на одной иностранной карте. Диверсификация — базовый принцип финансовой безопасности. Лучше иметь несколько инструментов, чем зависеть от одного.
Четвёртая ошибка — невнимательность при заполнении анкеты. Ошибки в написании имени, адреса или несоответствие данных в разных документах — частая причина отказов и задержек.
Пятая ошибка — использование карты без понимания налоговых последствий. Иностранный счёт может требовать уведомления налоговых органов в России. Этот вопрос лучше заранее проконсультировать с юристом или налоговым консультантом.
Вот ключевые моменты, которые стоит проверить перед оформлением карты:
- Карта выпущена реальным банком или лицензированным финансовым учреждением.
- Условия пополнения и вывода средств прозрачны и приемлемы.
- Карта поддерживает платёжные системы Visa или Mastercard.
- Биллинговый адрес соответствует стране выпуска карты.
- Сервис предоставляет поддержку на русском языке или хотя бы на английском.
- Комиссии за обслуживание и транзакции известны заранее.
- Есть возможность выпустить как физическую, так и виртуальную карту.
Один из частых запросов, с которым обращаются к финансовым консультантам, — «карта уже есть, но сервис её не принимает». Причина почти всегда одна: карта выпущена финтех-компанией без полноценного банковского статуса. Перед оформлением стоит проверить, является ли эмитент лицензированным банком, а не просто платёжным агентом. Это принципиальное различие, которое напрямую влияет на совместимость карты с международными платформами.
Иностранная карта и налоговые обязательства россиянина
Открытие счёта в иностранном банке — это не только финансовый, но и юридический шаг. Российское законодательство обязывает граждан уведомлять налоговые органы об открытии счетов за рубежом. Незнание этого требования — одна из самых дорогостоящих ошибок, которую можно совершить.
По действующим правилам, гражданин России обязан уведомить Федеральную налоговую службу об открытии, изменении реквизитов или закрытии счёта в иностранном банке. Срок уведомления — один месяц с момента открытия счёта. Помимо этого, ежегодно нужно подавать отчёт о движении средств по зарубежному счёту.
Важно понимать, что это требование распространяется именно на банковские счета, а не на все платёжные инструменты. Карты некоторых финтех-компаний формально могут не подпадать под это требование — но это нужно уточнять индивидуально, поскольку трактовки меняются.
Штрафы за нарушение требований об уведомлении существуют, и хотя они не катастрофические, лучше не рисковать. Консультация с налоговым юристом перед открытием иностранного счёта — разумная инвестиция, особенно если планируется регулярное использование карты для получения доходов.
Ещё один важный аспект — валютный контроль. Россия сохраняет ограничения на ряд валютных операций. Переводы между собственными счетами в разных странах в большинстве случаев разрешены, но есть нюансы в зависимости от суммы и назначения платежа. Это ещё один повод проконсультироваться со специалистом до начала активного использования иностранного счёта.
Как легально пополнять иностранную карту из России
Пополнение иностранного счёта из России — вопрос, который волнует многих. Прямые банковские переводы из российских банков на иностранные счета сейчас ограничены, но не полностью заблокированы. Возможности зависят от конкретного банка, страны назначения и суммы перевода.
Среди работающих способов пополнения чаще всего упоминают переводы через системы, не попавшие под санкции, пополнение через криптовалюту (с последующей конвертацией на иностранной платформе), а также переводы через третьи страны — например, через счёт в банке СНГ.
Каждый из этих способов имеет свои ограничения и комиссии. Криптовалютный маршрут требует понимания процесса и дополнительного времени. Переводы через СНГ удобны, если у человека уже есть счёт в одной из этих стран. Прямые переводы работают точечно и требуют проверки актуальных условий конкретного банка.
Важно использовать только легальные способы и фиксировать все операции. Это защищает от вопросов со стороны налоговых органов и банков при последующих транзакциях.
Виртуальная карта против физической: что выбрать
Когда речь заходит об иностранной карте, перед человеком встаёт выбор: физическая карта или виртуальная. Оба варианта имеют смысл — в зависимости от задачи.
Виртуальная карта — это набор реквизитов (номер карты, срок действия, CVV-код), который существует только в цифровом виде. Она идеально подходит для онлайн-платежей: подписок, покупок в интернет-магазинах, привязки к аккаунтам. Виртуальную карту можно получить значительно быстрее физической — иногда в течение нескольких часов после одобрения заявки. Это удобно, когда нужно срочно оплатить что-то онлайн.
Физическая карта необходима для поездок. Без неё не получится снять наличные в банкомате, расплатиться в магазине или ресторане, где нет бесконтактного терминала, или заселиться в отель, требующий предъявления карты при заезде. В большинстве случаев физическую карту стоит заказать, даже если основная цель — онлайн-платежи: она даёт дополнительную гибкость.
Некоторые сервисы позволяют выпустить сразу обе карты — виртуальную для немедленного использования и физическую для поездок. Это оптимальный вариант, который закрывает все сценарии использования.
Ещё один аспект — безопасность. Виртуальную карту проще заблокировать и перевыпустить в случае компрометации данных. Физическую карту при утере нужно блокировать срочно и ждать перевыпуска. Некоторые пользователи заводят отдельную виртуальную карту для каждой подписки, чтобы минимизировать риски.
Финансовые консультанты, работающие с россиянами за рубежом, отмечают устойчивую тенденцию: люди, оформившие иностранную карту заранее — до поездки или до возникновения срочной необходимости, — значительно реже сталкиваются с проблемами. Те, кто откладывает оформление «на потом», нередко вынуждены решать вопрос в спешке и соглашаться на менее выгодные условия. Планирование здесь работает в пользу клиента.
Как выбрать надёжный сервис для оформления карты
Рынок услуг по оформлению иностранных карт для россиян вырос значительно за последние годы. Появилось много предложений — от крупных финтех-компаний до небольших посредников. Выбор правильного сервиса критически важен.
Первый критерий — лицензия и регуляторный статус. Сервис должен работать под надзором финансового регулятора в стране выпуска карты. Это гарантирует, что деньги клиента защищены законодательством, а сам сервис несёт юридическую ответственность за свои действия.
Второй критерий — прозрачность условий. Все комиссии, лимиты и условия обслуживания должны быть описаны чётко и доступно до подачи заявки. Сервисы, которые скрывают информацию об условиях или раскрывают её только после регистрации, вызывают обоснованные сомнения.
Третий критерий — качество поддержки. Иностранная карта — это инструмент, с которым могут возникнуть вопросы: блокировка, спорная транзакция, необходимость увеличить лимит. Наличие оперативной поддержки на понятном языке — важное преимущество.
Четвёртый критерий — репутация и отзывы. Реальные отзывы пользователей, которые уже оформили карту через этот сервис, дают ценную информацию о реальном опыте использования. Стоит обращать внимание не только на положительные, но и на то, как сервис реагирует на негативные отзывы.
Пятый критерий — дополнительные возможности. Некоторые сервисы предлагают не только карту, но и полноценный счёт с IBAN, возможность получать международные переводы, мультивалютные счета и другие инструменты. Это может быть важно, если планируется активное использование карты для бизнеса или фриланса.
Easy Payments — один из сервисов, специализирующихся на финансовых решениях для россиян. Компания предлагает оформление карт дистанционно, с понятными условиями и поддержкой на русском языке. Такой подход снижает барьер входа для тех, кто впервые сталкивается с процедурой открытия иностранного счёта.
На что обратить внимание в договоре и тарифах
Перед подписанием договора с любым финансовым сервисом стоит внимательно изучить тарифы. Это скучно, но необходимо. Несколько минут, потраченных на изучение условий, могут сэкономить значительные суммы.
Ключевые пункты, которые нужно проверить: ежемесячная или годовая плата за обслуживание карты, комиссия за пополнение счёта (особенно при пополнении из России), комиссия за снятие наличных в банкоматах, комиссия за конвертацию валюты, стоимость выпуска физической карты и доставки, а также условия закрытия счёта и вывода остатка средств.
Некоторые сервисы предлагают карту «бесплатно», но зарабатывают на высоких комиссиях за конвертацию или снятие наличных. Другие берут фиксированную плату за обслуживание, но предоставляют выгодные курсы и низкие комиссии по операциям. Какой вариант выгоднее — зависит от того, как именно вы планируете использовать карту.
Если карта нужна преимущественно для онлайн-подписок с небольшими суммами, высокая комиссия за снятие наличных не имеет значения. Если планируются частые поездки с регулярным снятием наличных — этот параметр становится ключевым.
Безопасность иностранной карты: как защитить деньги
Безопасность — вопрос, который волнует каждого, кто впервые оформляет иностранную карту. Опасения понятны: деньги хранятся в другой стране, поддержка может быть на иностранном языке, а привычные механизмы защиты могут отличаться от российских.
Современные иностранные карты используют те же стандарты безопасности, что и любые другие банковские карты: чип EMV, 3D Secure для онлайн-платежей, SMS-уведомления о транзакциях. Уровень защиты сопоставим или даже превышает привычный.
Тем не менее есть практические меры, которые стоит принять. Во-первых, подключите SMS или push-уведомления обо всех транзакциях — это позволит мгновенно заметить несанкционированное списание. Во-вторых, не используйте карту на подозрительных сайтах или в непроверенных онлайн-магазинах. В-третьих, при поездке за рубеж сообщите сервису о предстоящей поездке, чтобы карта не была заблокирована системой безопасности из-за нетипичной географии транзакций.
Для онлайн-платежей удобно использовать виртуальную карту с ограниченным лимитом — даже если её данные будут скомпрометированы, потери будут минимальными. Это стандартная практика, которую рекомендуют финансовые консультанты по всему миру.
Хранить все сбережения на одной карте не стоит. Иностранная карта — это инструмент для платежей, а не сберегательный счёт. Держите на ней ровно столько, сколько планируете потратить в ближайшее время. Это ограничивает потенциальные потери в случае любых нештатных ситуаций.
Easy Payments уделяет особое внимание защите данных клиентов и использует современные стандарты шифрования. При возникновении спорных ситуаций компания предоставляет поддержку и помогает разобраться с транзакциями.
Мультивалютные карты и счета: когда это актуально
Мультивалютная карта — это карта, привязанная к нескольким счетам в разных валютах. При оплате в евро списание идёт с евровского счёта, при оплате в долларах — с долларового. Это позволяет избежать двойной конвертации и сэкономить на курсовых разницах.
Такой инструмент особенно актуален для людей, которые регулярно работают с несколькими валютами: получают доход в одной валюте, тратят в другой, периодически путешествуют в третью. Для разового туриста, едущего в одну страну раз в год, мультивалютная карта может быть избыточной.
Открытие мультивалютного счёта обычно требует тех же документов, что и обычного. Разница — в логике управления средствами: нужно следить за балансом каждого валютного счёта и своевременно пополнять нужный. Если на евровском счёте нет средств при оплате в евро, конвертация произойдёт автоматически — часто по менее выгодному курсу.
Для россиян, активно использующих иностранные карты, мультивалютный счёт становится удобным инструментом финансового планирования. Можно хранить средства в разных валютах и конвертировать их в момент, когда курс наиболее выгодный, а не в момент, когда нужно срочно заплатить.
Easy Payments предлагает решения для работы с иностранными счетами, включая варианты с мультивалютными возможностями. Это позволяет клиентам выбрать формат, наиболее соответствующий их финансовым потребностям.
Карта для фрилансеров и удалённых сотрудников
Фрилансеры и удалённые сотрудники международных компаний — особая категория пользователей иностранных карт. Для них карта — не просто инструмент для трат, но и способ получать оплату от зарубежных клиентов и работодателей.
Многие международные платёжные платформы (системы для выплат фрилансерам, корпоративные системы выплат) требуют банковского счёта с IBAN — международным номером банковского счёта. Карта российского банка здесь не подходит. Иностранный счёт с IBAN решает эту задачу.
Важный нюанс: не все иностранные карты для россиян предоставляют полноценный IBAN. Некоторые — только реквизиты для внутренних переводов в стране выпуска. Перед оформлением стоит уточнить, поддерживает ли счёт получение международных SWIFT или SEPA-переводов.
Для фрилансера, работающего с европейскими клиентами, счёт в SEPA-зоне — оптимальный вариант: переводы быстрые, комиссии минимальные. Для работы с американскими клиентами удобнее счёт с поддержкой ACH или SWIFT. Выбор зависит от географии клиентов и платёжных систем, которые они используют.
Easy Payments помогает подобрать подходящее решение с учётом конкретных задач клиента — будь то карта для поездок, инструмент для подписок или полноценный счёт для получения международных платежей.
Статья раскрыла ключевые вопросы: почему российские карты перестали работать за рубежом и как это решить; какие сценарии использования иностранной карты наиболее актуальны для россиян; как правильно выбрать сервис, оформить карту и избежать типичных ошибок при её использовании.
Подробнее о доступных вариантах карт и условиях оформления можно узнать на https://easypayments.online — там собраны актуальные решения для россиян, которым нужен надёжный финансовый инструмент за рубежом.